海外の預金や不動産を相続すると、「外国で税金を払ったのに、日本でも相続税がかかるの?」と不安になりますよね。外国税額控除という名前を見つけても、海外で払った金額を全部引けるのかは分かりにくいです。
私も国名、税名、為替が一度に出てくるだけで、国内の相続よりずっと難しく感じます。外国語の通知書が混じれば、内容を読む前に手が止まりそうです。
そこで2026年8月19日に、国税庁の海外居住者向け案内、外国税額控除の第8表、令和8年分の相続税申告書様式を確認しました。人物、財産、外国税、証明の順に、一緒に見ていきましょう。
最初に押さえたいのは、海外財産があるだけで控除されるのではなく、その国外財産について外国で相続税に相当する税が課されているかを見ることです。
外国税額控除は海外財産への二重課税を調整する
相続税の外国税額控除は、国外にある財産について外国で相続税に相当する税が課され、その財産が日本の相続税の対象にもなる場合に、一定額を日本の相続税額から差し引く仕組みです。二つの国で重なる税負担を調整します。
ただし、海外へ資産を置けば日本の相続税がなくなる制度でも、外国で支払った税や費用をすべて返してもらう制度でもありません。日本の課税対象、国外財産の価額、外国税の性質を一人ずつ見ていきます。
同じ財産へ二つの国から税金が来ると聞けば、納得しにくいですよね。私も「外国で払った証明があれば全部引けるはず」と考えたくなります。でも控除には日本側の上限があるため、外国税の領収書だけでは決まりません。
| 見る段階 | 主な確認 | 目的 |
|---|---|---|
| 日本の課税範囲 | 住所・国籍・過去の住所 | 国外財産が対象か |
| 外国での課税 | 税の名称・対象財産・納税者 | 相続税相当の税か |
| 外国税額控除 | 外国税額と日本側限度額 | 重複部分を調整 |
外国で支払った相続関連の税金や費用を、すべて日本の相続税から引けると決めないでください。
日本の相続税がかかる入口を先に見たい方は、基礎控除から申告要否を確認する記事も参考にしてください。国内外の財産を合計する範囲が決まってから、税額控除へ進みます。
先に住所・国籍・10年の履歴から日本の課税範囲を確認する
日本の相続税が国外財産まで及ぶかは、相続人と被相続人の住所、国籍、過去10年の住所歴などによって変わります。国税庁は、国内・国外の財産が対象になる無制限納税義務者と、国内財産だけが対象になる場合を分けています。
海外赴任、留学、永住、帰国予定では、住民票だけで住所を決められないことがあります。一時的に日本を離れている人は日本に住所があると扱われる場合もあり、生活の本拠を資料と事実からたどります。
海外に住んでいれば、日本の相続税とは無関係だと思いたくなりますよね。私も住所欄が外国なら話は単純に見えます。でも家族が10年前の居住状況まで説明するのは難しいので、先に年表を作った方が安心です。
- 被相続人の死亡時の住所と国籍
- 相続人の取得時の住所と国籍
- 双方の過去10年の住所歴
- 在留資格、海外赴任・留学の期間
- 国外転出時課税の納税猶予の有無
年表を作ると、引っ越しのたびに証明書が要るようで気が重くなりますよね。私も最初から完璧な住所録を作るより、パスポート、在留カード、勤務先や学校の記録など、手元にある資料の年だけ先に書きます。抜けている期間が見えれば、問い合わせ先も絞れます。
日本に住所がない相続人が申告する場合、納税地や納税管理人の届出が関係することもあります。住所判定を間違えると、控除以前に課税財産の範囲が変わるため、国際相続に詳しい税理士へ生活状況ごと伝えます。
過去の航空券や在留証明まで一度に集めるのは大変ですよね。正直、私なら10年分という数字だけで疲れます。まず「国・期間・住居・仕事や学校」の四項目を大まかに書き、証明資料は後から足せば十分です。
対象は国外財産に外国で相続税相当の税が課された場合
外国税額控除の入口は、日本の相続税の課税対象となる国外財産について、外国の法令により日本の相続税に相当する税が課されていることです。国外不動産、海外口座、外国株式などの財産と、その国の課税通知を対応させます。
相続手続では、相続税以外にも登記税、印紙税、裁判所費用、専門家報酬、送金手数料などが出ることがあります。名称に「tax」が入っていても、日本の外国税額控除で相続税相当と認められるかは別に見ます。
外国語の税名だけで中身を判断するのは怖いですよね。私も翻訳アプリに日本語が出れば、そのまま分類したくなります。でも機械翻訳は入口にとどめ、課税根拠、納税者、対象財産が書かれた原文を残します。
また、日本の相続人が払ったように見えても、外国の通知上の納税義務者が誰かを確かめます。共同相続人の代表がまとめて送金した場合は、各人の負担額と対象財産を分ける資料があると説明しやすいです。
- 税を課した国・自治体
- 税の正式名称と根拠法令
- 納税義務者の氏名
- 対象となった国外財産
- 申告日・納期限・納付日
- 税額と通貨
海外の証券口座がある家庭は、口座残高だけで終わらない点も気になりますよね。株や投資信託の相続税評価を商品別に見る記事も参考にしながら、銘柄、口数、基準日、通貨を同じ一覧へ入れてください。
控除額は外国税と日本の国外財産対応額の少ない方が基本
外国税額控除は、外国で課された相続税相当額と、日本の相続税額のうち国外財産に対応する控除限度額を比べて計算します。基本は、その二つのうち少ない方が控除額になります。
日本側の限度額は、外国税額控除前の相続税額、在外純財産価額、相続税の課税価格などを使います。国外財産だけを切り出して日本の税率を掛ける単純計算ではありません。
割合の式を見ると、画面を閉じたくなりますよね。正直、私も数字が五つ以上並ぶと自信がなくなります。まずは外国税額と国外財産価額を別の箱へ入れ、日本側の限度額は第8表に沿って税理士と計算すれば大丈夫です。
| 比較するもの | 意味 | 注意 |
|---|---|---|
| 外国で課された相続税相当額 | 外国側の税負担 | 対象税・納税者・円換算を確認 |
| 日本側の控除限度額 | 国外財産に対応する日本の相続税部分 | 第8表で計算 |
| 実際の控除額 | 二つのうち少ない方が基本 | 外国税の全額とは限らない |
外国で払った相続税相当額が、日本の相続税から全額控除されるとは限りません。
国外財産に相続時精算課税適用財産が含まれる場合などは、限度額の土台がさらに複雑になります。自動計算の結果だけを信じず、入力した財産価額と税額がどの書類から来たかを横に書いておきます。
海外財産の評価と為替換算は同じ日・同じ数字とは限らない
日本の相続税申告では、国外財産も日本円に換算して課税価格へ入れます。外国税額も第8表で邦貨換算しますが、財産評価と外国税額では確認する日や資料が同じとは限りません。
海外銀行のアプリに表示される円換算額は、現在のレートや銀行独自レートの場合があります。相続開始日の財産価額、外国の税額が確定した日、納期限など、どの数字を何のために換算するかを区別します。
円表示が一つ見つかると、その数字で全部そろえたくなりますよね。私も電卓を何度も替えるより、一つのレートで終わらせたくなります。でも便利な表示と税務上の基準は別なので、元の外貨額を消さないようにします。
- 外貨建ての元金額
- 財産の評価基準日
- 外国税の申告日・納期限・納付日
- 採用した為替レートと公表元
- 日本円へ換算した計算メモ
家族で数字を共有するときも、円換算額だけでは後から戻れませんよね。私も「だいたい何円」と伝えた後で、いつのレートだったか思い出せなくなりそうです。外貨額を主役にし、その横へ日付付きの円換算額を添える形なら、相場が動いても説明をやり直せます。
不動産なら現地評価と日本の財産評価、証券なら市場価格と通貨換算が重なります。現地の評価証明が日本の申告価額へそのまま使えるとは限らないため、鑑定・評価の方法も国際相続に詳しい税理士へ見せます。
為替は毎日動くので、調べるたび数字が変わって落ち着きませんよね。そういうときは、数字を確定させるより「外貨額・日付・公表元」の三点を固定します。計算をやり直しても、根拠が残っていれば戻れます。
外国語の納税通知・申告書・送金記録を一組にする
外国税額控除を説明するには、外国で税を課されたこと、税の種類、納税者、対象財産、税額を示す資料が欠かせません。現地の申告書、課税通知、納付証明、送金記録を一組にしておきます。
原文だけでは日本の税務署や税理士が内容を確認しにくい場合、主要項目の日本語訳も用意します。ただし、翻訳文だけを残すのではなく、ページ番号を付けて原文と対応させます。
読めない書類を見ると、まず全部翻訳しなければと思いますよね。私も最初の1ページで止まりそうです。先に氏名、国名、税名、日付、金額へ付箋を付け、必要なページから訳す方が進みます。
- 外国の相続税申告書・課税通知書
- 納税証明書・領収書・銀行送金記録
- 国外財産の評価証明・残高証明
- 原文と対応する日本語訳
- 相続人と被相続人の住所・国籍資料
- 為替レートの公表資料と計算メモ
現地の専門家へ依頼した請求書も残しますが、報酬そのものが外国税額控除になるとは限りません。税額、手数料、報酬を同じ「海外で払ったお金」にまとめず、支払先と目的で分けます。
相続資料の全体像が見えない方は、相続税の必要書類を三つの箱へ分ける記事も参考にしてください。海外資料は別室へ追いやらず、財産・債務・特例の同じ分類へ戻すと漏れを見つけやすいです。
令和8年分は第8表から第1表へつなぎ10か月も止めない
令和8年分の相続税申告では、第8表「外国税額控除額・農地等納税猶予税額の計算書」の外国税額控除欄を使います。第8表で計算した各人の控除額を、第1表のその人の外国税額控除額へつなぎます。
外国側の申告や税額確定に時間がかかっても、日本の相続税申告期限は原則として相続開始を知った日の翌日から10か月です。外国の手続きが終わるまで日本の作業をすべて止めると、期限管理が苦しくなります。
国が二つあると、期限も一つにまとめたくなりますよね。私も後で数字が変わるなら、確定してから書きたいと思います。でも日本の期限と外国の期限は別の列に置き、不確定な税額の対応を早めに税理士へ相談します。
外国税額が後から確定する場合の申告・更正などは、事実関係や条約で変わります。日本側の申告をどう出すか、後でどの手続きを使えるかを、期限前に書面で確認しておくと安心です。
「まだ外国の答えが来ていないのに、日本で決められない」と感じますよね。私も中途半端な数字を出すのは落ち着きません。だからこそ、未確定の項目、現地への照会日、回答予定日を一枚にし、日本側で今できる作業と分けます。
外国側の税額確定を待つだけで、日本の相続税申告10か月を過ぎないようにしてください。
10か月の数え方と未分割時の動きは、相続税申告期限から逆算する記事も役立ちます。国内資料の収集と外国税の確認を並行し、いつ誰へ問い合わせたかも残します。
まとめ:人物・財産・外国税・証明の4箱を作ろう
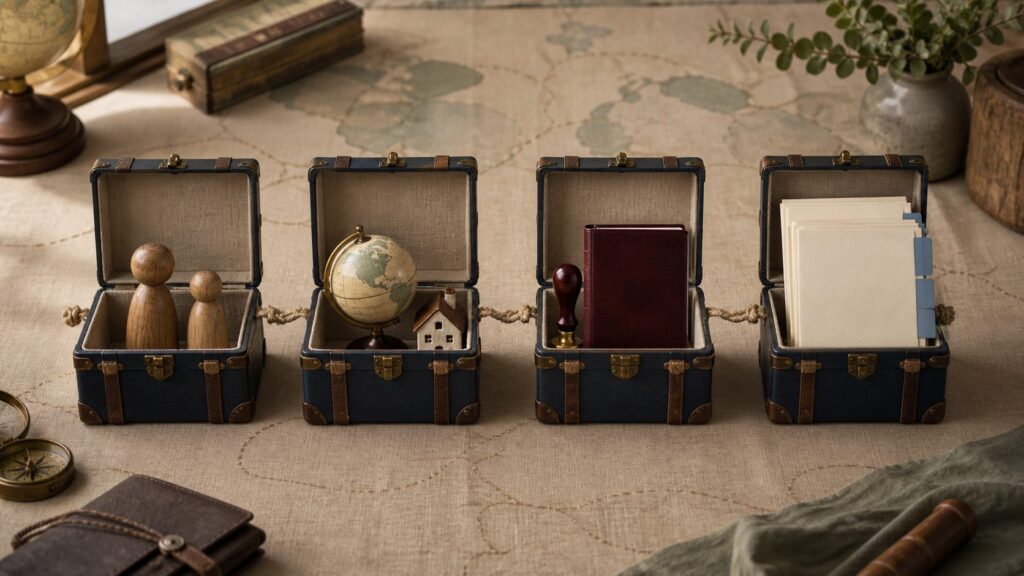
相続税の外国税額控除は、海外財産があるだけで自動的に使える制度ではありません。日本の課税範囲、国外財産、外国で課された相続税相当額、日本側の控除限度額をつなげて判断します。
まず「人物」「財産」「外国税」「証明」の四つの箱を作ってください。人物には住所・国籍・10年履歴、財産には所在地・外貨額・評価日、外国税には税名・納税者・金額、証明には原文・訳・納付記録を入れます。
私も国際相続と聞くと、全部理解してから相談しなければと思ってしまいます。でも最初から各国の法律を読み切るのは無理がありますよね。四箱に分ければ、国内の税理士と現地専門家へ同じ土台を渡せます。
今日できるのは、海外口座や不動産の国名を一つ書くことだけでも十分です。次に、外国から届いた封筒やPDFを同じ場所へ集めてください。分からない税名は分からないままで、原文を残せば前へ進めます。
国際相続は、一人で正解を出すより、四つの箱をそろえて早めに専門家へ渡す方が現実的です。