クレジットカード、スマホ決済、電子マネーを使っていると、「結局、今月はいくら使ったんだろう」と分からなくなることがありますよね。明細は残っているはずなのに、支払日もアプリもばらばらで、見るだけで疲れる方も多いと思います。
私も、家計を整えたいのに記録を増やしすぎると、確認すること自体が仕事のように感じます。便利になるためのキャッシュレスなのに、家計が見えなくなるのはちょっと困るんですよね。
先に結論を言うと、現金生活へ全部戻さなくても大丈夫です。「いつ使ったことにするか」と「どこから引き落とされるか」を分け、日常の決済を一つの流れへ寄せると、かなり見やすくなります。今回は、30日で立て直す手順を一緒に見ていきます。
キャッシュレス家計が分からないのは、使いすぎだけが原因ではありません
キャッシュレス決済には、前払い、即時払い、後払いがあります。電子マネーへ先にチャージする、デビットカードでその場で引き落とす、クレジットカードで翌月以降に払う。この三つが混ざると、買い物をした日と口座のお金が減る日がずれます。
さらに、スマホ決済の支払元がクレジットカードになっていると、画面上はスマホ決済でも、実際は後払いです。ポイントを残高へ充当したり、家族カードを使ったりすると、利用額と請求額がぴったり一致しないこともあります。
これ、数字が苦手だから分からないわけではないんです。仕組みの違う支払いを一つの「キャッシュレス」という箱へ入れているから、見えにくくなっています。私も、明細が複数あるだけで確認を後回しにしたくなります。
明細を開くたびに閉じたくなる方もいますよね。まずは「使いすぎた自分が悪い」と決めず、支払いの時期が混ざっていないかを見るところからで大丈夫です。
経済産業省によると、2025年のキャッシュレス決済比率は58.0%まで上がりました。いまや特別な支払い方ではありません。だからこそ、キャッシュレスをやめるより、わが家で追える数まで減らす方が現実的だと思います。
まずは決済手段を「前・今・後」の3つに分けます
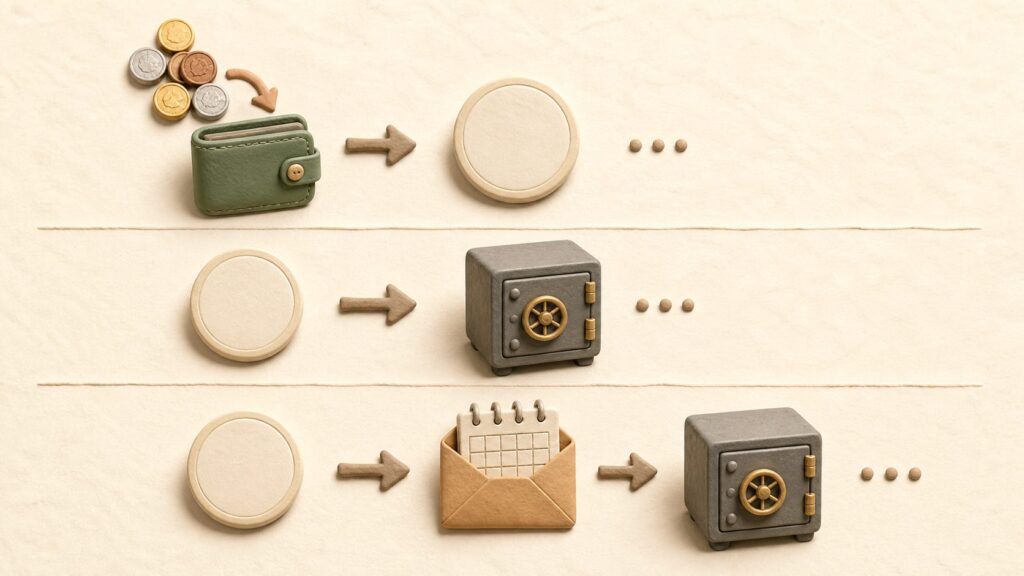
財布とスマホを開き、使っている決済手段を全部書き出します。カードを解約する判断はまだしません。最初は、支払いの時期と役割を見えるようにするだけです。
| 支払いの型 | 代表例 | 家計で迷いやすい点 |
|---|---|---|
| 前払い | プリペイド、事前チャージ型電子マネー | チャージと買い物を二重に支出へ入れやすい |
| 即時払い | デビットカード、口座直結型 | 口座残高は減るが、費目が分からないままになりやすい |
| 後払い | クレジットカード、キャリア決済 | 利用月と引き落とし月がずれ、翌月の余裕を多く見積もりやすい |
正直、私はスマホの中を見直すと、使っているつもりのない決済アプリまで残っていて驚きます。数の多さを見ると少し怖いですが、今日中に全部を片づける話ではありません。
「前払いか後払いかも分からない」という方もいますよね。アプリの支払元やカードの締め日を一つずつ見るだけで、決済の流れはつながり始めますよ。
消費者庁も、デビットカードなどを即時払い、クレジットカードやキャリア決済を後払いとして案内しています。まず型が分かれば、家計簿に入れる日と、口座残高を確保する日を別々に決められます。
「こんなに使っていたのか」と書き出した時点で嫌になる方もいるかもしれません。私なら、枚数の多さを責めるより、何のために使っているかを横に書きます。通信費用、ネット通販用、交通用など、役割があるものまで急いで減らさなくて大丈夫です。
支出は使った日、引き落としはお金の移動として分けます
家計を改善したいなら、クレジットカードで買った日は「使った日」として食費や日用品費へ入れ、翌月の口座引き落としは新しい支出として数えない方法が分かりやすいです。引き落としは、すでに記録した買い物代を精算するお金の移動として扱います。
もし引き落とし日にも同じ金額を支出へ入れると、一つの買い物を二回数えることになります。反対に、引き落とし日だけで記録すると、買い物から一か月以上たっていて、何を見直すべきか分かりにくくなる場合があります。
ここは家庭によって、細かく改善したいのか、口座残高だけ合わせたいのかで向く方法が変わりますよね。大切なのは、月ごとに「使った日」と「引き落とし日」を行き来しないことです。
前払いのチャージは少し迷います。細かく見たいなら、チャージはお金の移動、実際の買い物を支出にします。そこまで続かないなら、チャージした日を支出として、その残高で買った時は記録しない簡易ルールでも構いません。私は、完璧な記録より二重計上をなくす方を先にしたいです。
私も細かく合わせようとすると、数円のポイント差まで気になって止まってしまいます。多少の差は翌月に調整し、まず大きな買い物が一度だけ数えられている状態を作る方が気持ちは楽です。
同じ支払いを「使った日」と「引き落とし日」の両方で家計支出へ入れないようにします。 ここがそろうだけで、帳尻が合わないイライラはかなり減ります。
私は日常の支払いを「主役1つ+例外」へ寄せます
複数のカードや決済を持つこと自体が悪いわけではありません。ただ、食費をカードA、スマホ決済B、電子マネーC、現金へ毎回分けると、今月の食費を四つの明細から集めることになります。
普段の生活費は主役の決済を一つにし、例外は役割を説明できるものだけにします。 交通系、特定店舗、ネット通販、災害時の現金などを例外にし、ポイント還元のわずかな差より、毎月追えることを優先します。
- 日常の食費・日用品:主役の決済
- 固定費:できれば同じカードか同じ口座
- 交通:交通系電子マネー
- 特別費:別カードにするなら用途を限定
- 現金:災害時や現金のみの店に備えて残す
正直、私はお得を取りこぼすことより、明細を見るのが嫌になって家計そのものを放置する方が怖いです。固定費の見直しや長期投資は、地味でも続いたから効果を感じられました。決済も同じで、続けられる単純さが大切だと思っています。
「何枚まで」と一律に決めなくても、日常の主役が一つなら家計は追いやすくなります。カードが多くて迷っている方も、いきなり解約せず、まず30日使わないカードを決めるところからで十分ですよ。
ポイントを捨てるようで惜しいと感じる方もいますよね。でも、還元額より一度の予算超過が大きければ、管理しやすさを選ぶ意味があります。私は、お得を最大化するより家計を見失わない方を選びたいです。
週10分、明細の「未確定額」まで見ると翌月に慌てません
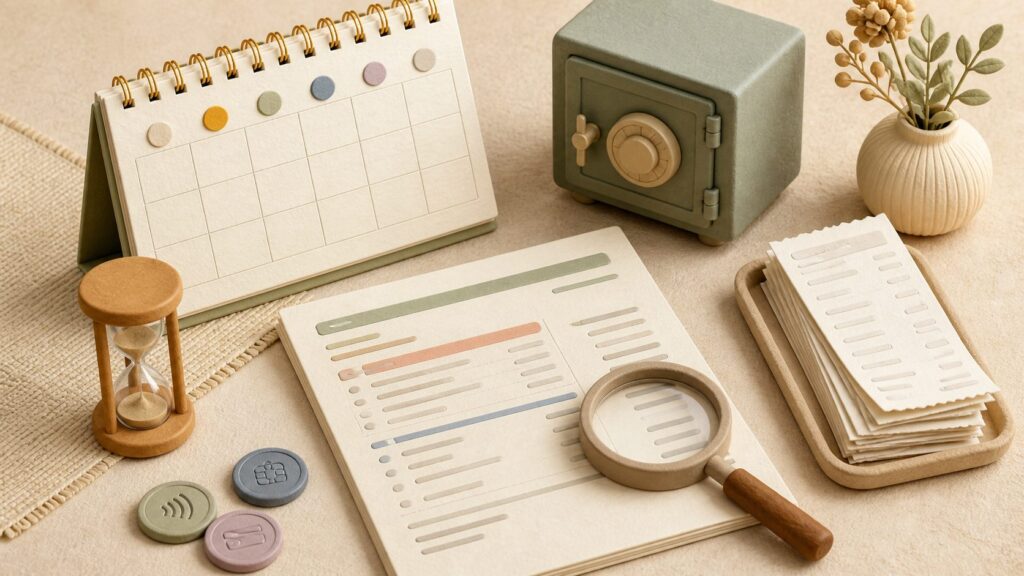
月末だけ明細を見ると、締め日をまたいだ利用分が翌月へ回り、今月の合計に出てこないことがあります。週に一度、10分だけ「確定請求額」「未確定の利用額」「引き落とし口座残高」を並べます。
正直、私は月末にまとめて見ようとすると、明細の多さに負けて先送りしたくなります。合計だけ大きくなるのも怖いので、少ないうちに週一回見る方が、気になる請求を思い出しやすいです。
忙しい週は10分も取れないことがありますよね。そんな時は確定請求額と口座残高の二つだけでも構いません。全部を見る日と、支払い事故だけ防ぐ日を分けても続けられます。
| 見る数字 | 分かること | 次の動き |
|---|---|---|
| 確定請求額 | 次回引き落とされる金額 | 口座残高を確保する |
| 未確定利用額 | 次々回へ回る可能性がある額 | 今月の予算残りから引いて見る |
| チャージ残高 | すでに口座から移した未使用分 | 重複して追加チャージしない |
| 身に覚えのない明細 | 不正利用や店名違いの可能性 | 早めにカード会社へ確認する |
毎日確認するのは、私には続かなそうです。週10分なら、日曜日の朝や給料日の翌日など、生活の中へ置きやすいです。数字が合わない週があっても、翌週に戻れれば十分だと思います。
家計簿そのものが続かず疲れている方は、家計簿が続かない時のシンプルな見方も参考になります。費目を細かく増やす前に、見る数字を減らせます。
夫婦のキャッシュレスは、誰が使ったかより家計か個人かを決めます
家族カードや共通口座を使っていると、明細を見て「これは何に使ったの?」という会話になりがちです。問い詰められたように感じると、家計の共有そのものが嫌になりますよね。
わが家では、普段からお金や働き方の話をしています。それでも、金額の大小だけで判断するより、「共通家計」「個人のお金」「特別費」のどれかを先に決める方が話しやすいと感じます。
- 共通家計:食費、日用品、光熱費など
- 個人のお金:それぞれの趣味、昼食、衣服など
- 特別費:旅行、家電、進学、冠婚葬祭など
旅行や家族の思い出作りは、私は削りすぎたくありません。だから、キャッシュレスの明細を見て一律に「無駄」と決めず、残したい支出と減らしたい支出を分けます。家計管理は、使わない競争ではないんですよね。
夫婦で共通家計と個人のお金をどう分けるか迷ったら、夫婦の家計管理とお金の共有方法も合わせて見てください。決済手段を減らす前に、家計の境界を決めやすくなります。
リボ払い・分割払い・残高不足は、管理の工夫より先に止めたいサインです
利用明細を見て、意図しないリボ払い、分割払い、キャッシング、支払遅延があれば、家計簿の付け方より先に契約内容を確認します。消費者庁も、分割払いやリボ払いには手数料がかかり、初期設定がリボ払いのカードもあるとして注意を促しています。
毎月の支払額が一定だと家計が楽に見えますが、残高と手数料が増えていると、いつ終わるか分かりにくくなります。ここは数字を見るのが怖い場面ですが、見ないまま新しい買い物を重ねる方があとでしんどいです。
請求残高を見るのが怖くてアプリを閉じたくなる方もいますよね。私も数字が悪い時ほど、つい情報を集めるだけで動けなくなります。まず新しい利用を止め、残高、手数料率、完済までの見込みを一枚にするところからです。
クレジットカードの請求を次の給料やボーナスで埋める状態が続くなら、ポイントより支払い残高と手数料を先に確認します。 自力で立て直すのが難しい時は、早めにカード会社や公的な相談窓口へつながる選択もあります。
また、身に覚えのない利用は節約の問題ではありません。消費者庁は、日頃から明細を確認し、不審な請求があればカード会社へ連絡するよう案内しています。「少額だから」と放置しない方が安心です。
30日で家計を戻すなら、私はカードを切る前に流れを一本化します
最初の7日で、カード、スマホ決済、電子マネー、引き落とし口座を全部書き出します。前払い・即時払い・後払いの三つに並べ、用途が説明できないものへ印をつけます。
一覧が長くなると、それだけで面倒に感じますよね。私はきれいな表にするより、紙へ名前を書くだけで終える方が気楽です。
次の7日で、日常支出の主役を一つ決めます。使わない決済は削除や解約を急がず、自宅で保管する、スマホの先頭画面から外すなど、まず使えない状態で試します。固定費が結び付いていないかも確認します。
正直、私は一気に片づけようとすると、固定費の変更まで重なって途中で嫌になります。解約して必要な支払いまで止まるのも怖いです。30日だけ使わない実験なら、困る場面があるかを確かめてから決められます。
カードを減らしたいのに固定費が多くて動けない方もいますよね。まず日常の買い物を止めるだけでも、新しい明細が増えなくなり、見直しの順番が作れますよ。
3週目は、週10分の明細確認を2回やります。利用日ベースの支出、確定請求、未確定利用、口座残高がつながるかを見ます。ここで合わない決済だけ、ルールを一つ修正します。
ここまで進めても数字がぴったり合わず、がっかりする方もいますよね。数百円の差より、翌月に落ちる大きな請求が見えている方が大切です。私はまず、その安心を取り戻したいです。
4週目に、夫婦で共通家計・個人・特別費の三つへ整理します。赤字が見つかっても、いきなり食費や旅行を削らず、毎月の赤字なのか、年払いなのか、期限付きの支出なのかを見ます。
私は赤字を見ると、すぐ何かを削りたくなります。でも、家族の思い出まで急いで切ると、何のために家計を整えているのか分からなくなります。原因を分けてから、減らす場所を選びたいです。
これ、同じ年代なら「家計を直したいけれど、楽しみまでなくしたくない」と迷う方も多いと思います。守りたい支出を先に決めると、見直す場所を落ち着いて選べますよ。
赤字の種類が分からない方は、まず年払い支出を毎月へならす方法へ進むと、決済の問題と家計そのものの問題を切り分けやすくなります。
まとめ:家計を見えるようにするだけで、全部を現金へ戻さなくて大丈夫です
キャッシュレスで家計が分からなくなるのは、支払いの時期と明細が散らばっているからです。まず前払い・即時払い・後払いへ分け、支出を数える日をそろえ、日常の主役を一つへ寄せます。
今週は、財布とスマホにある決済手段を一枚のメモへ書くだけで十分です。解約も節約額の計算も、まだ後で構いません。「この支払いはいつ、どの口座から出るか」が言えれば、家計はもう見え始めています。
全部書き出しただけで疲れてしまう方もいますよね。その日はそこで終わって大丈夫です。一覧を作れた時点で、次に主役を選ぶ準備はできています。
私も、ポイントを完璧に取り切るより、週10分で追える家計を選びたいです。便利さは残し、分かりにくさだけ減らす。そんな30日なら、忙しい50代でも始めやすいですよ。