
夫婦の家計管理、みなさんはどうしていますか。
一つの財布へまとめる。生活費を出し合う。費用ごとに担当を決める。それぞれの収入は、それぞれで管理する。
調べてみると、いろいろな方法があります。
でも、どれが正解なのかと聞かれると、私は少し迷います。家庭によって収入も働き方も違いますし、お金に対する安心感も違うからです。
私自身は50歳で、子どもはまだ小学生。中学から私立へ進む可能性が気になり、住宅ローンも残っています。老後資金も用意したいですし、最終的には完全リタイアを目指しています。
一方で、定期的な給料がなくなるのは怖い。この感覚も、妻には日頃から話しています。
そんな私が夫婦の家計管理で大切だと思うのは、生活費をきっちり半分ずつ払うことではなく、家族全体のお金と今後の選択肢が見えていることです。
この記事では、夫婦の家計管理でよくある方法を比べながら、教育費・住宅ローン・老後資金をどう共有するか、私なりの考えをお話しします。
夫婦の家計管理に、全家庭共通の正解はない
夫婦の家計管理には、大きく分けると次のような方法があります。
- どちらか一方がまとめて管理する
- 夫婦で共同管理する
- 共通の生活費を出し合い、残りは各自で管理する
- 住宅費や教育費など、費用ごとに担当を決める
どの方法にも、よいところと注意点があります。
一方が管理すれば、家計の全体像を把握しやすくなります。ただし、管理する人へ負担が偏り、もう一人が家計を分からなくなるかもしれません。
別財布なら、お互いの自由を残しやすいです。でも、家族全体でいくら持っていて、将来いくら使えるのかが見えにくくなります。
これ、方法だけを比べても答えが出ないんですよね。
私が見たいのは、次の状態になっているかです。
| 確認したい状態 | なぜ必要か |
|---|---|
| 毎月の生活費が分かる | 収入が減ったときに必要額を判断できる |
| 家族全体の資産・負債が分かる | 老後や退職の判断を片方だけで決めずに済む |
| 大きな支出予定を共有している | 教育費や住宅修繕で慌てにくい |
| 貯蓄目標を共有している | 一方だけが節約している感覚を減らせる |
| 個人で自由に使えるお金がある | 家計管理が監視になりにくい |
夫婦の家計管理は、すべてのお金を一つに集めることではありません。
大きな判断をするときに、二人とも必要な数字を知っている状態を作ること。
私は、そこが土台だと思っています。
夫婦の家計管理でよくある4つの方法
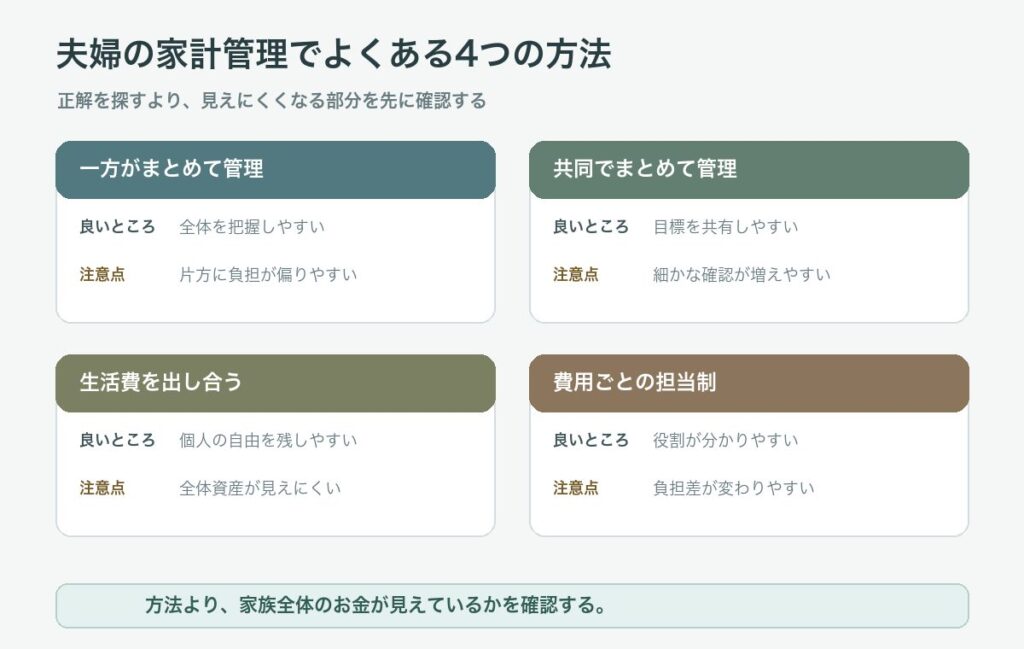
まずは、夫婦の家計管理でよくある4つの方法を整理します。
1. どちらか一方がまとめて管理する
夫婦の収入を一つにまとめ、家計管理が得意な方が、生活費、貯蓄、投資などを管理する方法です。
全体の収支を把握しやすく、貯蓄目標へ向かって進みやすいのがよいところです。
一方で、管理していない側が「家にいくらあるのか分からない」状態になると、退職、住宅購入、教育方針などの判断を一緒にしづらくなります。
管理を任せるとしても、残高や今後の予定は定期的に共有した方が安心です。
2. 夫婦で共同管理する
収入、支出、貯蓄を夫婦で確認し、相談しながら管理する方法です。
家計の全体像を二人で把握しやすく、将来の目標も共有しやすいと思います。
ただし、何を買うにも相談する状態になると、息苦しくなるかもしれません。
共同管理は、細かな支出まで互いにチェックすることではありません。相談が必要な金額や、自由に使える範囲を決めておくことも必要です。
3. 生活費を出し合い、残りは各自で管理する
毎月決めた金額を共通口座などへ入れ、残りは各自で管理する方法です。
個人の自由を残しやすく、共働き夫婦などでは取り入れやすい方法でしょう。
ただ、共通口座に入れる金額だけを見ていると、夫婦それぞれの貯蓄額、投資額、ローンなどが分からないままになることがあります。
今月の生活費は払えていても、老後資金が家族全体で足りるとは限りません。
4. 費用ごとに担当を決める
住宅費や光熱費は一方、教育費や食費はもう一方というように、項目ごとに担当を決める方法です。
役割が分かりやすく、支払いの手続きもシンプルにできます。
注意したいのは、担当する費用が時間とともに変わることです。
子どもが小学生の間は教育費が小さくても、中学受験や私立進学で急に増えるかもしれません。光熱費や保険料も変わります。
一度決めた担当をそのままにせず、負担が変わったときに話せる状態にしておきたいです。
| 管理方法 | よいところ | 見えにくくなりやすいこと |
|---|---|---|
| 一方がまとめて管理 | 全体を把握しやすい | 管理しない側が家計を分からなくなる |
| 共同管理 | 目標と数字を共有しやすい | 細かな相談が増え、窮屈になりやすい |
| 生活費を出し合う | 個人の自由を残しやすい | 家族全体の資産・貯蓄が見えにくい |
| 費用ごとの担当制 | 支払いの役割が明確 | 費用増加で負担差が変わりやすい |
どの方法を選んでも、見えにくくなる部分があります。
だから私は、方法を決めて終わりではなく、「この方法だと何が見えなくなるか」まで確認したいです。
家計管理がうまくいかなくなる原因
家計管理がうまくいかないのは、どちらかが浪費家だからとは限りません。
むしろ、夫婦がそれぞれ真面目に家計を守ろうとしていても、見ている数字が違うとすれ違います。
「自分の方が多く負担している」と感じる
金額だけを見ると同じでも、負担感は同じとは限りません。
収入、家事・育児の時間、自由に使えるお金、将来の不安などが違うからです。
たとえば、一方が住宅ローンを払い、もう一方が食費と教育費を払っている場合、担当項目の金額は毎月変わります。「どちらが大変か」を項目だけで判断すると、話がこじれやすいです。
これ、家計簿だけでは見えないところですよね。
生活費は分かるが、貯蓄や負債が見えない
別財布でも、毎月の生活費をきちんと払うことはできます。
ただ、夫婦それぞれの預金、投資、ローン、将来の年金見込額などが分からないと、家族全体の計画は立てにくくなります。
完全に細かく公開する必要はなくても、大きな数字は共有したいところです。
将来の支出を、どちらか一人だけが心配している
現在の家計は黒字でも、教育費、住宅修繕、老後資金などが控えています。
片方は「まだ大丈夫」と思い、もう片方は「このままで足りるのか」と不安になっていると、普段の買い物にも温度差が出ます。
私は今、子どもの教育費が気になっています。中学から私立へ進む可能性はまだ決めていませんが、周りに私立中へ進む人が多いと聞くと、準備しておいた方がよいのか迷います。
こうした答えが出ていない支出こそ、早めに話しておく意味があると思います。
お金の話を「問題が起きたときだけ」している
大きな買い物をしたあと、残高が減ったあと、相手の支出が気になったあと。
問題が起きてからお金の話をすると、責める・責められる空気になりやすいです。
わが家では、妻と日頃からお金や働き方の話をしています。特別な家計会議を毎回開くというより、気になったことを普段の会話で少しずつ話す感じです。
この方が、重たい話になりにくいと感じています。
生活費の分担より先に共有したい5つのお金
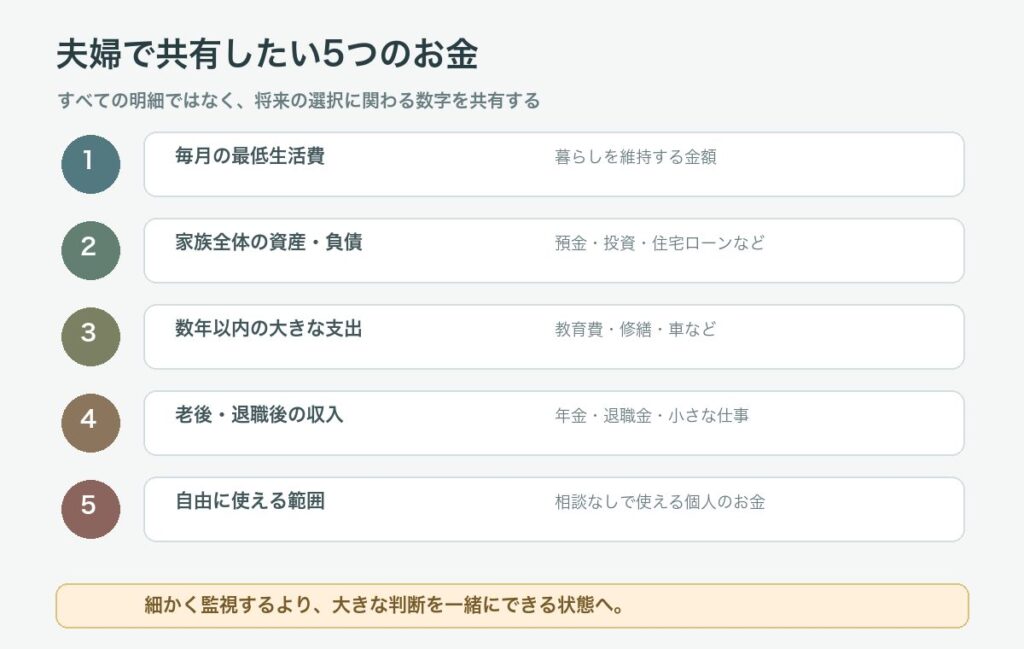
夫婦の家計管理というと、「食費はどちらが払うか」「生活費を何対何で分けるか」へ目が向きます。
でも、私ならその前に、次の5つを共有します。
1. 毎月の最低生活費
まずは、今の暮らしを維持するために、最低いくら必要かを見ます。
住宅費、食費、光熱費、通信費、保険料、教育費などを合計します。旅行や大きな買い物を除いた、普段の暮らしに必要な金額です。
完全リタイアや働き方の変更を考えるとき、この数字が出発点になります。
2. 家族全体の資産と負債
預金、投資、住宅ローン、その他の借入など、大きな残高を共有します。
細かな口座履歴を全部見せ合うという意味ではありません。
「家族全体でいくら持っていて、いくら返す必要があるか」を、二人とも把握できる状態にします。
これが分からないままでは、片方だけがFIREできると思っていても、もう片方は不安なままです。
3. 数年以内の大きな支出
教育費、住宅修繕、車、家電、医療、旅行など、数年以内に使う可能性があるお金を挙げます。
金額が分からないものは、「まだ未定」として残しても構いません。
私立中学へ進むか決まっていなくても、進んだ場合の金額を見ておけば、選択肢を残せます。
中学受験をするか迷っている私が考えたことでも、周りに流されず、家庭の目的と費用を分けて考える方法を整理しています。
4. 老後・退職後の収入
年金、退職金、再雇用、小さな仕事、運用資産など、退職後に入る可能性があるお金を共有します。
私は完全リタイアを目標にしていますが、定期的な給料がなくなることは怖いです。
この不安は、資産残高だけを見ても消えません。「退職後、毎月いくら入るのか」「不足分をどこから出すのか」を夫婦で見たいです。
5. それぞれが自由に使える範囲
家族のお金を共有しても、個人で自由に使えるお金は残したいです。
何を買うにも相手の許可が必要になると、家計管理が監視に変わってしまいます。
金額は家庭によって違いますが、相談なしで使える範囲と、事前に話す金額の目安を決めておくと、互いに気を使いすぎずに済みます。
夫婦の家計管理は、細かな支出を監視することではなく、大きな判断を一緒にできる状態を作ることです。
金額が同じなら公平、とは限らない
生活費を半分ずつ負担すれば公平。そう考えると分かりやすいです。
でも、収入が違う場合、同じ金額を出すと、自由に使えるお金や貯蓄できる金額に大きな差が出ることがあります。
逆に、収入の割合だけで分けても、家事や育児、働く時間などの負担感までは分かりません。
私は、公平さを次のように考えたいです。
| 公平さを見る視点 | 確認したいこと |
|---|---|
| 毎月の支出 | どちらかだけが苦しくなっていないか |
| 貯蓄できる金額 | 家族全体の目標へ進めているか |
| 自由に使えるお金 | 片方だけが我慢していないか |
| 家事・育児の負担 | お金以外の負担も偏りすぎていないか |
| 将来の安心感 | 二人とも家計の数字を理解しているか |
全部を数字で完全に平等にするのは、たぶん無理があります。
大切なのは、どちらかが「自分ばかり負担している」と感じたときに、言える状態になっていることです。
家計分担は、一度決めた契約ではありません。収入や家族の状況が変われば、変えてよいものだと思います。
教育費・住宅ローン・老後資金をどう共有するか
50代の家計管理では、毎月の生活費だけを共有しても足りません。
教育費、住宅ローン、老後資金が同時にあります。
私の場合、今いちばん目の前で気になるのは教育費です。一方、一番重く感じるのは老後資金です。住宅ローンも残っています。
この三つを同じ預金残高で見ていると、どこまで使ってよいか分からなくなります。
そこで、夫婦で次のように分けて確認します。
| お金の役割 | 夫婦で確認すること |
|---|---|
| 教育費 | 進路の選択肢、使う時期、家計の上限 |
| 住宅ローン | 残高、金利、退職後の返済負担 |
| 老後資金 | 生活費、年金見込額、退職時期 |
| 生活防衛資金 | 収入減や病気に備える現金 |
| 投資資金 | 長く使わず、値下がりへ耐えられる範囲 |
数字を一度で確定する必要はありません。
教育費なら、「公立の場合」「中学から私立の場合」の二つを置く。退職時期なら、「完全リタイア」「少し働く場合」を置く。
答えが一つでないからこそ、夫婦で複数の選択肢を見ておくと安心です。
50代の資産配分を考えた記事では、近く使うお金、守るお金、長く使わないお金へ分ける方法を整理しています。
私が夫婦の家計管理で大切にしていること
わが家では、妻と日頃からお金や働き方の話をしています。
だからといって、家計管理に迷いがないわけではありません。教育費が実際にいくら必要か、いつ完全リタイアできるか、住宅ローンをいつ返すか。まだ答えが出ていないことは多いです。
それでも、次の三つは大切にしたいと思っています。
答えが出ていなくても話す
「私立中学へ行く」「行かない」と決めてから話すのではなく、気になった段階で話します。
未定の話をすると、結論が出ず、少し落ち着かないかもしれません。
でも、片方だけがずっと不安を抱えるより、「今はまだ決めていない」と共有できる方がよいと思っています。
目的と金額を一緒に見る
「節約しよう」「投資を増やそう」だけでは、相手にとって何のためか分かりません。
教育費の選択肢を残したい。完全リタイアへ近づきたい。住宅ローンが残っていても手元資金を確保したい。
目的と一緒に数字を見ると、単なる我慢ではなくなります。
夫婦のどちらかだけが家計を背負わない
実際の支払いや家計簿を、どちらか一方が担当することはあります。
それでも、家族全体の将来を一人だけで考える状態にはしない方がよいと思います。
お金を管理する人と、将来を決める人は別です。
退職やFIREのような大きな判断は、家計を知っている二人で決めたいです。
FIREを家族にどう話すか考えた記事では、説得より先に共有したいことをまとめています。
お金の話を重くしないための見直し手順
「夫婦でお金の話をしましょう」と言われても、いきなり資産一覧を広げて長時間話すのは、なかなか大変です。
私なら、短い確認を普段から重ねます。
月に一度、三つだけ見る
毎月すべての支出を細かく反省する必要はありません。
まずは次の三つだけ確認します。
- 今月の家計は、だいたい黒字だったか
- 近いうちに大きな支出があるか
- 不安や変えたいことがあるか
これなら、10分程度でも話せます。
年に一度、家族全体の数字を見る
年に一度は、預金、投資、ローン、年金見込額など、大きな数字を確認します。
去年から増えたか減ったかより、今の働き方や家族の予定に合っているかを見ます。
子どもの進路、仕事、住宅ローン金利などが変われば、家計の分担も変えて構いません。
大きな変化の前には、臨時で話す
退職、転職、進学、住宅購入、大きな投資などの前には、普段より丁寧に話します。
大きな判断をしたあとで報告されると、内容よりも「相談されなかったこと」が不安につながるかもしれません。
夫婦のお金の話は、正解を決める会議ではなく、今の不安と予定を共有する時間です。
そう考えると、少し話しやすくなるのではないでしょうか。
まとめ:夫婦の家計管理は、ふたりで選べる状態を作ること
夫婦の家計管理には、一方がまとめる方法、共同管理、生活費を出し合う方法、費用ごとの担当制などがあります。
どの方法にも、よいところと見えにくくなる部分があります。
だから私は、「この方法が正解」と決めるより、次の状態を作りたいです。
- 家族全体の資産・負債が大まかに分かる
- 教育費、住宅ローン、老後資金の予定を共有している
- 生活費の負担に、どちらかだけが無理をしていない
- 個人で自由に使える範囲を残している
- 大きな判断をする前に話せる
私は完全リタイアを目標にしています。でも、定期的な給料がなくなることは怖いです。
その不安も含めて妻と共有し、教育費や住宅ローンを見ながら進めたいと思っています。
家計管理は、相手のお金を細かく監視するためのものではありません。
ふたりで今後の選択肢を残し、納得して選べる状態を作るためのもの。
まずは、今月の生活費が黒字だったか、近いうちに大きな支出があるか、何か不安があるか。その三つだけでも話してみると、家計の見え方が少し変わると思います。