
子どもが独立した後、今の家は少し広すぎるかもしれない。階段の上り下りや庭の手入れも、今と同じようにできるとは限らない。50代になると、そんなことがふと気になりますよね。
私も、老後はもう少し小さな家に移り、歴史のある街を散歩したり、気に入ったカフェへ歩いて行ったりする暮らしに憧れます。広い家を小さくすれば、掃除も住居費も軽くなり、老後資金にも余裕が出る。そう考えると、住み替えはとても魅力的です。
一方で、わが家には住宅ローンが残り、子どもの教育費もこれからです。売却価格が高く見えても、ローン返済や税・諸費用、新居代、引っ越し代を払った後にいくら残るかは別の話です。住み慣れた地域や家族の思い出を、数字だけで手放したくもありません。
そこで私は、老後の住み替えを「今の家を売るか」から考えず、今の家に住む・近くへ移る・遠くへ移るの3案を同じ紙で比べることにしました。
この記事では、住み替えに使える手取りの出し方、候補地で行う1泊2日の生活テスト、夫婦で話したい条件を整理します。今すぐ結論を出す必要はありません。50代のうちに、住み続けることも移ることも選べる状態を作っていきましょう。
老後の住み替えは「家が広い」だけでは決められない
使わない部屋が増え、片付けや掃除に疲れると、「小さな家へ移れば全部すっきりする」と思う日もありますよね。私も物が増えた部屋を見ると、住み替えの広告が急に魅力的に見えます。
ただ、家の広さは住み替えを考える理由の一つにすぎません。日々の負担には、階段、段差、庭、外壁や設備の管理があります。反対に、今の家には、慣れた買い物先、通院先、近所との距離感、家族それぞれの落ち着く場所があります。
国土交通省の高齢者向け住宅に関する情報でも、住まいだけでなく、医療、介護、予防、生活支援を地域でつなぐ考え方が示されています。つまり、老後の住みやすさは、間取りだけでなく家の外に何があるかで大きく変わります。
私は「小さくすれば安い」という言葉にも不安を感じます。駅に近いコンパクトなマンションは購入費が高いことがありますし、管理費と修繕積立金は毎月かかります。賃貸なら修繕の自己負担は減っても、家賃と更新、入居条件を確かめたいです。
住み替えは家を小さくする作業ではなく、老後の「毎日の動き」を小さな負担で続けられる場所へ移す作業です。 ここを忘れると、面積は減ったのに外出や買い物が不便になった、ということもありそうです。
まず、今の家で困っていることを「広さ」「移動」「管理」「お金」「地域」の五つに分けてみます。広さだけが問題なら片付けや一部改修で済むかもしれません。交通や医療が問題なら、同じ家に住み続けるほど負担が増えるかもしれません。理由を分けるだけでも、少し考えやすくなりますよね。
住み替えたい理由を一つずつ書くと、家を売らなくても解決できることと、場所を変えないと解決しにくいことが分かれます。私も憧れだけで急がず、「何が変われば暮らしが楽になるのか」から確かめたいと思っています。
今の家・近く・遠くの3案で比べる
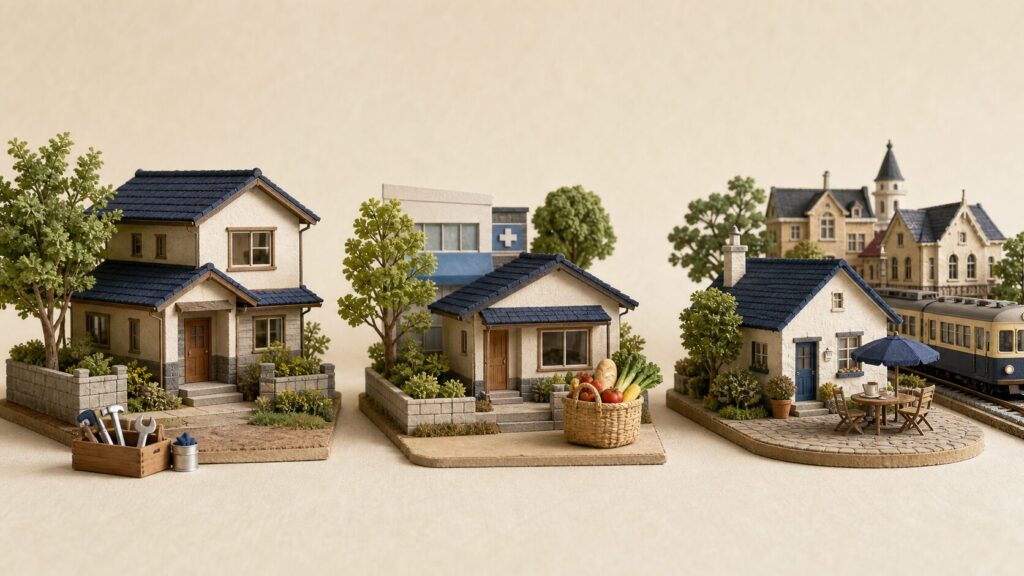
住み替えを考え始めると、理想の物件ばかり見てしまいませんか。私は新しい街の写真を見ると気持ちが先へ進みますが、比較する相手が「今の不満な家」だけでは、新居が必要以上によく見えてしまいます。
| 案 | 残せるもの | 確認したい負担 |
|---|---|---|
| 今の家に住む | 地域、思い出、慣れた生活動線 | 修繕、段差、広さ、車への依存 |
| 近くへ移る | 通院先、友人、家族との距離 | 売買費用、新居費、管理費・家賃 |
| 遠くへ移る | 好みの環境、新しい楽しみ | 家族との距離、医療、交通、孤立 |
今の家に住む案では、1階だけで暮らせるか、手すりや断熱改修で困りごとを減らせるか、庭や外回りの管理を外注できるかを比べます。住み続ける案にも費用はかかりますが、売買と引っ越しがない分、生活の変化は小さくできます。
近くへ移る案は、今の駅や医療機関を変えず、階段の少ない家や管理しやすい広さへ移る方法です。私はこの案を考えるまで、「住み替え=知らない土地」と思っていました。同じ生活圏なら、家族も受け入れやすいですよね。
遠くへ移る案は、気候、趣味、自然、文化、生活費など、自分たちが大切にしたいものを選びやすいです。歴史散歩が好きな私には魅力があります。ただし、旅行で楽しい場所と、雨の日に通院や買い物をする場所は同じとは限りません。
わが家の場合、住宅ローンが残っているため、今の家の価値だけでなく残高と完済時期も比べます。50代で住宅ローンが残るときの家計判断と同じく、売れば解決すると決めず、手元現金と返済後の暮らしまで考えます。
3案を同じ紙に書くと、住み替えだけに期待を背負わせずに済みます。「今の家を少し直すだけでもよい」「同じ町内に小さな物件があればよい」と分かることもあります。選択肢が増えると、急いで契約しなくてもよくなりますよね。
売却価格ではなく「住み替えに使える手取り」を出す
自宅の査定額が3,000万円と聞くと、3,000万円を新居に使えるような気がしますよね。私も大きな数字を見ると安心します。でも、住宅ローンが残っていれば返済が必要で、売却や登記、引っ越し、税などのお金も動きます。
住み替えの最初の計算は、「売却見込み額−ローン残高−売却側の諸費用・税の仮置き」です。税は、売却額そのものではなく、取得費や譲渡費用を踏まえた譲渡所得で考えます。マイホーム売却の3,000万円特別控除も、一定の要件を満たす譲渡所得の特例です。
| 説明例 | 金額 |
|---|---|
| 自宅の売却見込み | 3,000万円 |
| 住宅ローン残高 | ▲600万円 |
| 売却諸費用・税の仮置き | ▲150万円 |
| 住み替えに使える手取り | 2,250万円 |
| 新居費 | ▲2,000万円 |
| 引っ越し・家具・予備費 | ▲300万円 |
| 住み替え後の差額 | ▲50万円 |
この例では、売却額より安い新居へ移っても、諸費用まで含めると資金は増えていません。反対に、もっと小さな新居を選べば現金が残るかもしれません。大切なのは「いくらで売れるか」より、移った後に生活防衛資金を残せるかです。
住み替え後も、生活費と予定外の支出に備える現金を、新居代とは別に残します。 私は教育費も気になるため、売却代金をすべて新居へ入れる案には慎重です。
50代の生活防衛資金を考える方法で守る残高を決め、その金額を差し引いても住み替えが成立するかを考えます。新しい家が魅力的でも、手元現金がほとんどなくなると、給湯器の故障や家族の予定に対応しにくくなりますよね。
査定は一社の数字を答えにせず、条件をそろえて複数社へ依頼します。高い査定額が、そのまま成約価格や手取りになるとは限りません。売却と購入の順序で仮住まいや二重の住居費も変わるため、契約前に資金表を作りたいです。
税の特例と住宅ローン控除には併用や時期の条件があります。ここはネットの記事だけで決めず、物件と年を特定して税務署や税理士へ尋ねます。「3,000万円までは税金ゼロ」と覚えるのは怖いので、私は手取りを低めに置いてから確かめるつもりです。
住み替え先は、平日・雨・夜に歩いてみる
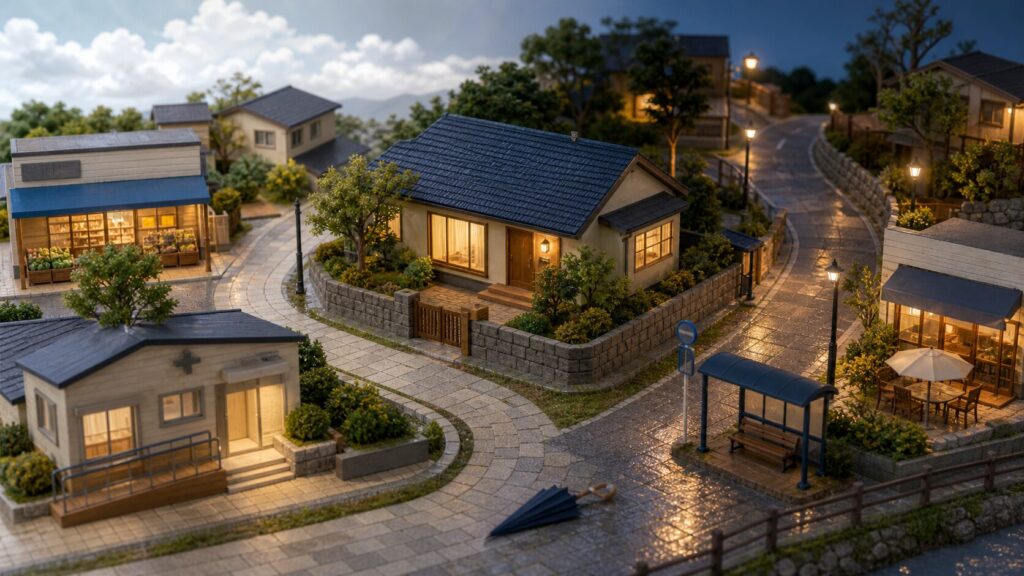
旅行で訪れた街が気に入ると、「ここで暮らせたら」と想像しますよね。私も歴史のある通りや落ち着いたカフェを見ると、休日の自由な暮らしが浮かびます。ただ、晴れた休日の数時間だけでは、生活の負担は見えません。
候補地では、できれば1泊2日で生活を試します。平日の朝に駅やバス停を見て、雨の日にスーパーまで歩き、日が暮れてから家の周りを確認します。病院、薬局、郵便局、金融機関、自治体窓口までの移動も地図だけでなく実際に歩きます。
- 交通:車を使えない日でも移動できるか
- 買い物:重い荷物を持って帰れる距離か
- 医療:かかりつけ医と総合病院への経路はあるか
- 家の周り:坂、段差、暗さ、騒音、災害リスクはどうか
- 居場所:一人で過ごせる場所と人と話せる場所があるか
私は「駅から徒歩10分」という表示を見ても、坂道や信号、歩道の狭さまでは分からないと感じます。今は歩けても、10年後に買い物袋を持って歩けるか。便利という言葉を、自分たちの体力へ置き換えたいですよね。
また、定年後は家にいる時間が増えるかもしれません。昼の騒音、日当たり、室温、近隣の雰囲気は、仕事から夜に帰る生活では気づきにくいものです。可能なら短期滞在し、朝食を買う、洗濯する、病院まで移動するなど、観光ではない一日を過ごします。
候補地を「行きたい場所」ではなく、「体調が悪い日にも暮らせる場所」として確かめます。 少し現実的すぎるようですが、この確認がある方が、好きな散歩やカフェの時間も安心して楽しめますよね。
退職後の家計は、家賃や管理費だけでなく、車、交通、光熱費、外食なども地域で変わります。退職後の生活費を今の家計から作る方法を使い、候補地で増減しそうな項目を月額へ直すと比べやすいです。
一度で好き嫌いを決めなくても構いません。季節を変えて二度歩くと、夏の暑さや冬の日没、観光客の多さも分かります。「この場所で普通の火曜日を過ごしたいか」と考えて歩いてみませんか。私は、物件より先に街を知りたいと思っています。
夫婦で違う「便利」の意味を先に言葉にする
夫婦で同じ家に住んでいても、便利だと感じる条件は違いますよね。駅が近いことを重視する人もいれば、車を置けること、実家へ行きやすいこと、友人や趣味の場所に近いことを大切にする人もいます。
私は歴史散歩やカフェへ歩いて行ける街に心が動き、家族も同じだと思い込みそうになります。でも、それが家族全員の理想とは限りません。配偶者には通院先や買い物、子どもには帰省のしやすさが大事かもしれません。自分の憧れだけを「老後に便利」と呼ばないようにしたいです。
最初の家族会議では、物件を選びません。「今の家で好きなところ」「困っているところ」「10年後も残したいこと」を一人ずつ3つ書きます。反論せずに並べると、同じ言葉でも意味が違うことに気づけます。
二回目は、今の家・近く・遠くの3案へ条件を当てます。三回目に初めて、使える手取りと毎月費を見ます。最初から「売るか売らないか」を決めようとすると、家への愛着を否定されたように感じる人もいますよね。
夫婦それぞれの譲れない条件は、3つまでに絞ります。私は何を削るか迷いますが、無理なく歩ける生活動線、手元現金を減らしすぎないこと、家族が訪ねやすいことを候補にします。条件が10個あると、どの物件も不足に見えて決められません。
子どもの意見も聞きますが、将来同居してくれる前提では決めません。「近くにいてほしい」という言葉と、実際にどのくらい行き来できるかは別です。家族の善意へ頼りすぎず、夫婦だけでも日常が回る場所を基本にしたいです。
住み替えの結論より先に、夫婦が何を失いたくないかを共有します。 条件が分かれば、今の家を直す案も含めて話せます。反対意見が出たら、計画が失敗したのではなく、大切な条件が見つかったと考えればよいのではないでしょうか。
私は50代で住み替えを決めず、選べる状態を作る
老後の住み替えは、早い方がよいとも、今の家に最後まで住む方がよいとも一律には言えません。私自身、住宅ローンと教育費がある今、家を売る結論を急ぐつもりはありません。それでも、何も調べずに10年過ぎるのは不安です。
そこで、50代のうちに次の準備だけ進めます。
- 家の書類を集める:権利関係、ローン残高、図面、修繕記録を一か所へ置く
- 今の家の5年費用を出す:税、保険、修繕、ローンを年表にする
- 売却の概算を取る:条件をそろえて複数社へ査定を依頼し、手取りを低めに置く
- 候補地域を二つ歩く:平日・雨・夜を含む生活テストをする
- 年1回だけ家族で更新する:健康、教育費、仕事、相場の変化を反映する
査定を取ることは、売却を決めることではありません。ローン残高より低い可能性や、思ったほど手取りが残らないことを知るだけでも、今の家を直す予算が現実的になります。数字を見るのは怖いですが、私は分からないままにする方が不安です。
自宅の売却を急かされたら、その場で署名しません。国土交通省も、高齢者の自宅売却やリースバックをめぐる強引な勧誘などに注意を促しています。売却価格だけでなく、住み続ける場合の家賃、更新、退去、買い戻し、家族への影響まで書面で確認します。
持ち家の借上げ制度や60歳以降の住宅ローンなどもありますが、対象住宅、年齢、担保評価、金利、相続の条件があります。便利そうな仕組みほど、自分の家で使えるか迷いますよね。公式窓口と取扱金融機関へ尋ねたいです。
私が契約を止める条件は、生活防衛資金が大きく減る、夫婦のどちらかが納得していない、車がないと医療や買い物が回らない、契約内容を第三者へ説明できない、の四つです。迷いがあるまま進めるより、一年待ってもよいと思っています。
今月できるのは、ローン残高と固定資産税の通知書を並べ、候補地を一つ地図へ保存することです。 30分でも、老後の住まいを「いつかの不安」から「比較できる選択肢」へ変えられます。
住み慣れた家に残ることも、新しい街へ移ることも、どちらも暮らしを守る選択です。私は家を小さくすることをゴールにせず、家族が無理なく歩き、払って、楽しめる毎日を残したい。皆さんもまず、今の家・近く・遠くの3列を一枚の紙に書いてみませんか。