「50代の生活費は月いくらなら普通なのだろう」。家計を見直そうとして平均額を検索したものの、わが家より高いのか低いのか、かえって分からなくなることがありますよね。教育費や住宅ローンが残る家庭では、同じ50代でも支出の形がかなり違います。
私も数字が見えると安心する一方、平均より使っている項目を全部削りたくなることがあります。でも、家族旅行のように今しかできない支出まで減らせば、何のために家計を整えているのか分からなくなります。
今回は、2025年の公的統計を入口にしながら、平均と競争するのではなく、わが家の生活費を「暮らす・育てる・楽しむ・年に数回」の四つへ分けます。まず一か月分だけ、一緒に輪郭を作ってみましょう。
50代の生活費平均は月36万7,643円ですが、夫婦二人の数字ではありません
50代の生活費を調べると、30万円台後半の数字が出てきます。数字だけ見ると「使いすぎかも」と身構えますよね。総務省統計局の2025年家計調査では、世帯主が50〜59歳の二人以上世帯の消費支出は、一世帯あたり月平均36万7,643円でした。
ただし、この世帯の平均人数は3.12人です。夫婦二人だけの平均ではなく、子どもと暮らす家庭なども含みます。持家率は87.4%ですが、統計上の住居費が住宅ローン返済額そのものを表すわけでもありません。ここを飛ばして「50代夫婦は月36万円」と読むと、わが家との比較がずれてしまいます。
私も平均額を見ると、一つの正解を見つけたような気になります。でも、子どもが小学生で教育費がこれから増える家庭と、子どもが独立した家庭では、同じ年齢でも現金の出方が違います。平均は合否判定ではなく、抜けている費目を探す目次として使いたいです。
総務省統計局の2025年平均結果には、人数、年齢、持家率も載っています。あなたも金額だけでなく、統計の世帯像まで見てから比べてみませんか。
月36万7,643円を「50代夫婦の標準生活費」として、そのまま家計目標にしないでください。平均より高くても理由が分かれば直す場所は絞れますし、低くても年払いを落としていれば安心とは言えません。
生活費には税金・貯蓄・住宅ローン元本がそのまま入るわけではありません
家計簿の支出合計と家計調査の消費支出が合わず、戸惑う方も多いと思います。私たちが口座から出たお金を全部「生活費」と呼ぶ一方、統計では税金や社会保険料は非消費支出、預貯金や有価証券の購入は資産の動きとして分けられます。
住宅ローンも、家計から出た返済額をそのまま住居の消費支出へ足す読み方ではありません。だから、住宅ローン、NISA積立、税金を含めた自分の総支出と、統計の消費支出を横並びにすると差が大きくなります。
私も家計の数字を一つにまとめると簡単で安心します。ただ、暮らしに使ったお金と、将来へ移したお金と、税・社会保険を混ぜると、節約で動かせる範囲が見えません。これ、頑張って家計簿を付けているほど悔しいですよね。
| 自分の口座から出たお金 | わが家での置き場所 | 平均と比べるとき |
|---|---|---|
| 食費・日用品・光熱費 | 毎月の生活費 | 消費支出の参考にする |
| 税金・社会保険料 | 天引き・別枠 | 消費支出と分ける |
| 住宅ローン返済 | 住まいの固定費 | 統計の住居費と単純比較しない |
| 預貯金・NISA積立 | 将来へ移すお金 | 生活費から分ける |
| 旅行・家電・年払い | 特別費 | 月割りして見る |
あなたの家計アプリで「支出」と表示されているものの中に、投資や口座振替は入っていませんか。まずそこを外すだけでも、暮らしに使った金額がかなり見やすくなりますよ。
わが家の生活費は四つの箱に分けると、削る順番が見えます
費目を二十個も作ると、振り分けだけで疲れますよね。最初は「暮らす」「育てる・支える」「楽しむ」「年に数回」の四つで十分です。細かな正確さより、今後も残したいお金と見直せるお金が分かることを優先します。
暮らす箱には食費、日用品、光熱費、通信費、住まいを入れます。育てる・支える箱には学費、塾、子どもの活動、親への支援など。楽しむ箱は外食、旅行、趣味。年に数回の箱には税金、保険、家電、車検、帰省などを置きます。
私も細かく分類し始めると、レシート一枚の行き先で止まってしまいます。でも目的は会計の正解ではなく、「この支出は来年も残したいか」を話せることです。迷う支出は仮置きでかまいません。
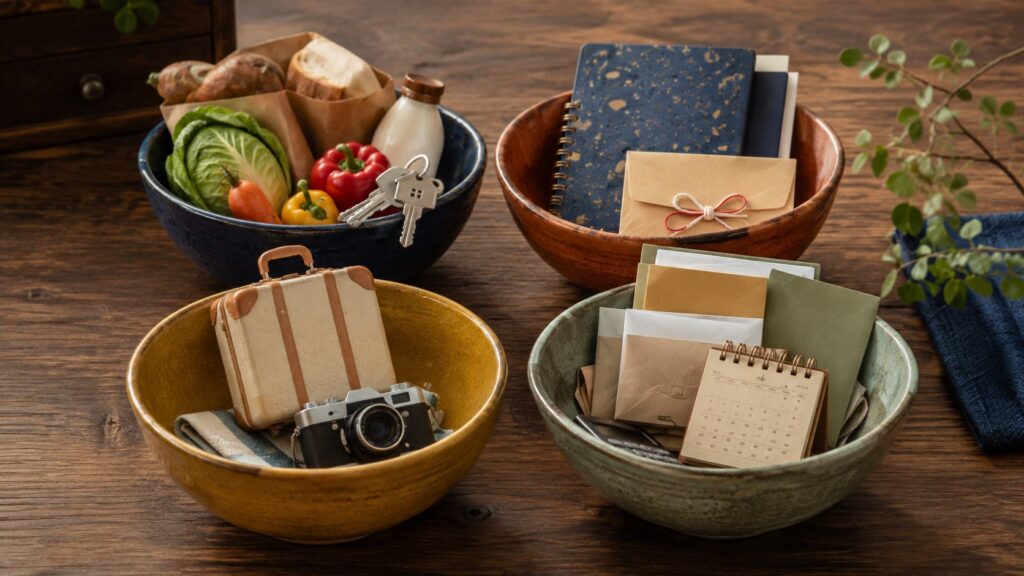
- 暮らす:止めると日常が回らないお金
- 育てる・支える:家族の時期で増減するお金
- 楽しむ:今の暮らしを豊かにするお金
- 年に数回:毎月は出ないが、来ることが分かるお金
家族旅行を楽しむ箱へ入れたら、食費と同じ感覚で削らずに済みます。私にとって思い出作りは、今しかできない支出です。あなたにも「安くしたくないお金」がありますよね。先に名前を付けると、節約が我慢だけになりません。
平均との差は金額ではなく、世帯人数・住まい・教育費・車で読みます
平均より月五万円多いと分かると、すぐに食費を責めたくなることがあります。でも、世帯人数が一人多い、住宅ローンが残る、通学費がかかる、車が欠かせないなど、暮らしの条件が違えば差が出ますよね。
比べる順番は、世帯人数、住まい、教育、車、地域、働き方です。同じ50代でも、在宅時間が長ければ光熱費が増え、通勤が減れば交通費が下がることがあります。項目単独ではなく、入れ替わった支出も見ます。
私も不安になると、平均より高い費目へ目が行きます。ただ、教育費が今の優先なら、高いこと自体が失敗ではありません。その代わり、いつまで続き、終わった後のお金をどこへ移すかを決めておきたいです。
| 違いの原因 | 平均との差を見る前の質問 | 家計で残すメモ |
|---|---|---|
| 世帯人数 | 何人分の生活費か | 同居人数と年齢 |
| 住まい | 持家・賃貸、ローン、修繕はどうか | 返済額と今後の修繕 |
| 教育 | 学費以外に塾・交通・端末があるか | 増える年と終わる年 |
| 車・地域 | 代替交通があるか | 年間維持費 |
| 働き方 | 通勤・昼食・在宅費がどう変わったか | 変化した月 |
あなたの家計で平均との差を生んでいる条件は、どれでしょう。一つ説明できれば、残りの差だけを見直せます。全部を節約対象にしなくて大丈夫です。
最低生活費は、過去三か月の「止められない支出」から作ります
退職や収入減を考えると、最低生活費はいくらか知りたくなりますよね。食費を極端に削った理想額ではなく、過去三か月に実際に払った中から、住まい、基礎的な食費、光熱、通信、保険、通学・通勤、医療などを拾います。
そのうえで、年払いを月割りし、臨時の家電や旅行は別にします。一か月だけでは季節や行事に偏るため、三か月を使い、可能なら前年同月も見ます。完璧な一年集計を待たなくても、家計の土台は見えてきます。
私も定期給与がなくなる想像をすると、支出を小さく見積もりたくなります。でも、無理な数字で安心しても続きません。普段の七割で暮らせると決めつけず、実際に止められない支払いから作る方が落ち着きます。
最低生活費から医療費や家の維持費まで消して、退職後の家計を小さく見せないでください。将来の試算は、苦しい月にも続けられる数字で置きたいです。
家計簿が続かない方は、50代のざっくり家計管理の方法で、口座とカードの大きな支出だけ拾ってみてください。最初の目標は一円単位の一致ではなく、三か月の土台をつかむことです。
見直すのは高い費目ではなく、満足が小さいのに繰り返す支出です
平均より高い費目が見つかると、そこを切ればよいように思えますよね。でも食費が高くても、家族の健康や忙しい日の助けになっているなら、下げるほど暮らしが苦しくなることがあります。
先に探したいのは、使っていない契約、同じ役割の重複、惰性で続ける会費、買ったのに捨てる食材、手数料のように、満足が小さいまま繰り返す支出です。一回の我慢より、毎月自動で出る小さな支出の方が地味に効きます。
私も固定費の見直しはやってよかったと感じています。ただ、新聞、通信、保険を全部やめたわけではありません。役割がなくなったものを止め、浮いたお金を将来へ移したから、節約の意味を感じられました。
年払いが重なって生活費が高く見える方は、年払い支出を12で割って備える記事も参考になります。平均ではなく、前年のわが家と比べると、変化した場所を見つけやすいですよ。
あなたも今月の明細から「なくても困らなかった一件」だけ丸を付けてみませんか。大きな支出をすぐ切らなくても、次回更新日を確認できれば前進です。
今の生活費と退職後の生活費は、同じ一枚で比べない方が安心です
50代の生活費を調べる背景には、老後にいくらあれば足りるのかという不安もありますよね。ただ、今は教育費や通勤費があり、退職後は社会保険、住まいの修繕、医療、趣味の時間が変わります。今の総額をそのまま老後へ延ばさない方が現実的です。
今の家計では、現在の生活費、教育費、住宅ローン、特別費、積立を分けます。退職後は、年金開始前と開始後で、収入、税・社会保険、働く日数、楽しみ費を置き直します。同じ費目でも増減理由が違います。
私も完全リタイアには憧れますが、定期給与がなくなる怖さはあります。だから、平均生活費を下回れば退職できるとは考えません。最低生活費と残したい楽しみ費を分け、少し働く案も同じ表で見たいです。
退職後の数字まで進めたい方は、年金開始前後で生活費を分ける記事へつなげてください。今の家計を整えてから読むと、減る費目と残る費目を具体的に置けます。
今と老後を一度に完璧にするのは大変ですよね。今日は「今の三か月」、次の週に「退職後」の二段階で十分です。
平均より高くても慌てないために、家族で十分・過不足・保留を付けます
集計ができても、何を直すか決める段階で家族の意見が割れることがありますよね。そこで金額の横に「十分」「過不足」「保留」の三つを付けます。十分は今の満足を守りたい支出、過不足は高すぎる・足りないと感じる支出、保留は一か月では判断できない支出です。
たとえば外食が平均より高くても、共働きの夕方を支え、食品廃棄まで減っているなら「十分」かもしれません。反対に、使っていない動画配信が少額でも重複していれば「過剰」です。金額の大小ではなく、暮らしへの役割で印を付けます。
私も家計を見直すと、正しさを説明したくなります。でも家族が大事にする時間は、表の数字だけでは分かりません。「なぜ使ったの」と責めるより、「これは来年も残したい?」と聞く方が、次の一手を一緒に探しやすいです。
| 印 | 意味 | 次にすること |
|---|---|---|
| 十分 | 金額と満足のバランスがよい | 無理に削らず守る |
| 過不足 | 役割に対して高い・必要額に届かない | 一件だけ方法を変える |
| 保留 | 季節・行事で一月では判断しにくい | 三か月後の確認日を決める |
過剰と感じた一件も、その場で解約しなくて大丈夫です。更新日、解約条件、代わりに困ることを確認し、次の請求前に家族で決めます。足りないと感じた医療や楽しみ費には、減らした分を回す案も書いておきます。
あなたの明細で「金額は大きいけれど残したい」と思う支出はどれでしょう。そこへ十分の印を付けられると、家計見直しは全部を小さくする作業ではなく、大切なものへ配り直す作業になりますよ。
まとめ―今日は平均と比べず、口座から一か月分だけ四つに分けます
2025年の50〜59歳・二人以上世帯の消費支出は月平均36万7,643円ですが、平均世帯人員は3.12人です。夫婦二人の標準額ではなく、税金、貯蓄、住宅ローンを含めた自分の総支出とも同じではありません。
私も数字を調べるほど安心したくなりますが、平均より上か下かだけでは、家族に残したい暮らしが見えません。暮らす、育てる・支える、楽しむ、年に数回の四つへ分けると、守る支出と直す支出を話しやすくなります。
まず一か月分の口座明細を開き、いちばん大きい支出を一件だけ四つのどこかへ置いてみませんか。分類に迷っても大丈夫です。「来年も残したいか」を一言添えられたら、平均を見る前にわが家の基準が一つできています。
家計を整えるのは、平均の暮らしへ近づくためではありません。あなたの家族が大切にしたい時間へ、お金を安心して回せるようにするためです。今日一件だけなら、無理なく始められそうですよね。