NISAを銀行で始めたけれど、買いたい投資信託が少ない。手数料や使いやすさを比べ、別の証券会社へ変えたくなった。そんな時、今持っている商品まで移せるのか、今年の積立はどうなるのか迷いますよね。
私も投資では、ネットのおすすめだけで動いて失敗した経験があります。金融機関を変えるときも、人気ランキングだけで急がず、今の不便が本当に変更で解決するのかを確かめたいです。
今回は、NISAの金融機関変更を『今年買ったか』『保有商品をどうするか』『来年どこで何を買うか』の三つに分けます。期限だけで慌てず、口座が二か所に分かる未来まで見てから手続きしましょう。
NISAの金融機関は一年単位で変更できます
NISAは一生同じ金融機関で使わなければならない、と思っていませんか。金融庁と国税庁の案内では、一定の手続きをすれば金融機関を一年単位で変更できます。
変えられると聞くと、今の残高をそのまま新しい口座へ移せるように感じますよね。でも、金融機関の変更は『これから買うNISA口座の場所』を変える手続きです。すでに持っている商品の移管とは別です。
私もアプリや商品が使いにくいと、全部まとめて移したくなります。ただ、制度上できることと、気持ちよく管理できることは同じではありません。変更後は旧金融機関に保有商品が残り、新金融機関で新しい買付けをする形になり得ます。
金融庁のNISAに関するQ&Aでは、変更前の金融機関から勘定廃止通知書を受け、新しい金融機関へ所定の書類を提出する流れが示されています。実際の申込方法や日数は各金融機関で違います。
あなたが変えたいのは、商品、手数料、積立方法、画面、相談のしやすさのどれでしょう。理由を一つ書けると、変更先でも同じ不満を繰り返しにくくなりますよ。
私も『選び直せる』と知ると、今の口座選びが失敗だったように感じるかもしれません。でも、家計や買いたい商品が変われば、合う金融機関が変わるのは自然です。あなたも過去の正解探しではなく、これから三年の買付けに合うかどうかで考えてみませんか。
今年すでにNISAで買付けたかを最初に見ます
金融機関変更でいちばん混乱しやすいのが、『今年分を変えられるか』ですよね。変更届を出す前に、今の金融機関のNISA口座で、その年にすでに上場株式や投資信託などを受け入れていないかを確認します。
金融庁のQ&Aでは、変更したい年の前年10月1日からその年9月30日までが手続き期間です。ただし、変更届を出す前に旧金融機関のNISA口座でその年の買付け等があると、その年分は変更できません。
私も日付の説明を見ると、9月末までならいつでも今年分を変えられるように読みそうです。でも、一月に自動積立が一回動いていれば、その年は旧金融機関を使い、変更は翌年分として考えることになります。
| 確認すること | 今年分の見方 |
|---|---|
| 今年のNISA買付け | 一度でも実行済みか |
| 積立設定 | 次回買付け日と停止期限 |
| 変更を希望する年 | 今年か翌年か |
| 書類提出日 | 前年10月1日~当年9月30日の範囲か |
| 金融機関の締切 | 制度期限より早い社内締切がないか |
その年にNISAで買付け済みなら、同じ年分の金融機関変更はできません。あなたも申込画面へ進む前に、今年の取引履歴を一度開いてみませんか。
買付けをした覚えがなくても、自動積立や分配金の再投資が気になることがありますよね。私なら記憶だけで判断せず、今年のNISA取引履歴と積立設定の両方を開きます。表示の意味が分からなければ、変更希望年を伝えて旧金融機関へ聞けば、年の取り違えを防ぎやすくなります。
今持っているNISA商品は、新しい金融機関へ移せません
金融機関を変えたら、旧口座の投資信託も新口座へ移ると思いますよね。変更前のNISA口座で保有している商品は、変更後の金融機関のNISA口座へ移管できません。旧金融機関で保有を続けるか、売却するかを別に考えます。
保有を続ける場合、その商品は旧金融機関のNISA口座で非課税保有できます。新しい買付けは変更後の金融機関で行うため、残高を見る場所が二つになります。売却しない限り、一本化はできません。
私も管理場所が増えると、全体の配分や積立額を見失いそうで気になります。だから、変更先の便利さだけでなく、旧口座を何年見続けるか、年一回どこへ合計を書くかまで決めたいです。
- 旧金融機関:変更前に買ったNISA商品を保有・売却する場所
- 新金融機関:変更後の年から新たに買付ける場所
- 家計の一覧:二つの評価額と商品区分を合計する場所
- 年1回の点検日:残高、費用、配分を同じ日に見る
口座をまとめたいという理由だけで、旧NISAの商品を急いで売らないでください。売却の税制上の扱い、非課税保有限度額の再利用、相場、商品費用を見て判断します。あなたが困っているのは『保有場所が二つ』なのか、『今後買いたい商品がない』なのかを分けたいですね。
旧口座が残ると面倒に感じますが、ログイン先が二つになることと、商品を売ることは別の判断ですよね。私も管理を楽にしたいだけで相場の悪い日に売るのは避けたいです。年一回の残高メモとログイン方法を整え、それでも負担が大きいかを先に試します。
変更前に、今の不満が設定変更で直らないか確かめます
金融機関を変える理由として、ポイント、クレジット積立、商品数、アプリ、手数料がよく挙がります。でも、キャンペーンやサービスは変わるので、今の比較表だけで長期の正解は決まりませんよね。
まず今の金融機関で、積立額、買付日、引落口座、対象商品を変えられないかを確かめます。困りごとが設定一つで直るなら、旧口座と新口座を並行管理する手間を増やさずに済みます。あなたも変更手続きへ進む前に、いま困っている操作を一度だけ設定画面で探してみませんか。
私も情報を集め始めると、新しいサービスの良い点ばかり目に入り、不便が全部なくなるように感じることがあります。ネット情報だけを信じて投資した失敗があるので、変更理由を『安そう』『人気』ではなく、自分の使い方へ戻したいです。
| 変更理由 | 変更前に確かめること | 変更先で比べること |
|---|---|---|
| 買いたい商品がない | 類似商品の中身と費用 | 対象商品、目論見書、販売手数料 |
| 積立が不便 | 引落・買付日の設定変更 | 利用できる決済、上限、条件 |
| 画面が見にくい | 通知・表示設定 | 残高、取引履歴、書類の見やすさ |
| 相談したい | 現在の窓口 | 相談範囲、費用、商品勧誘の有無 |
あなたが一年に何度も使う機能は何でしょう。ポイントの差が小さくても、注文を間違えにくい、家計全体を見やすい、問い合わせやすい方が合うこともあります。
変更理由は『ポイントが多い』ではなく、『毎月の積立をこの方法で続けたい』まで書き直します。特典は終わることがありますが、自分の資金の流れはすぐには変わりません。あなたの給料日や生活口座から無理なくつながるかを比べると、長く使う姿が浮かびますよ。
変更先は商品・費用・積立・管理の四つで比べます
金融機関ランキングを見ると、順位どおりに選びたくなりますよね。でも、株式を買いたい人、投資信託だけ積み立てたい人、対面相談が欲しい人では、合う場所が違います。
比較する一つ目は商品です。買いたい資産クラスと商品が対象か、つみたて投資枠と成長投資枠のどちらで買えるかを確かめます。二つ目は費用で、商品の信託報酬、売買手数料、為替関連費用など自分が使う取引だけを比べます。
三つ目は積立で、最低金額、買付頻度、引落方法、ボーナス設定を見ておきます。四つ目は管理で、二段階認証、通知、電子書類、家族が把握できる連絡先などを確認します。
私も50代からの投資では、数円の差だけでなく、迷わず続けられることを大切にしたいです。教育費や住宅ローンがあると、積立を一時的に下げる場面もあります。変更のしやすさや履歴の見やすさは、地味ですが効きます。
特定の金融機関が全員に一番とは言えません。あなたも『今後三年で実際に使う機能』へ丸を付け、その欄だけを二社か三社で比べてみませんか。比較項目を増やしすぎなくて大丈夫です。
比較表を作ると空欄を全部埋めたくなりますが、海外株も対面相談も使わないなら評価しなくて構いません。私も選択肢が多いほど安心する一方、使わない機能まで調べると疲れます。あなたが毎月使う二項目と、年一回使う一項目だけなら、決めやすくなりますよ。
手続きは旧金融機関、新金融機関、積立設定の順に進めます
変更手続きは、どちらの金融機関から始めるのか迷いますよね。基本は、旧金融機関へ変更の届出を行い、交付された勘定廃止通知書などを新金融機関へ提出します。新しい口座の審査や確認が終わってから、積立設定を作ります。
国税庁のNISA口座の新規開設・変更手続きにも、変更前と変更後の両方で手続きを行う流れが案内されています。オンラインか郵送か、必要書類、所要日数は各社で違います。
私も書類を出したら、自動で来年の積立まで移るように思ってしまいそうです。でも、旧金融機関の積立停止、新金融機関の買付設定、引落口座、初回買付日は別々に確かめた方が安心です。
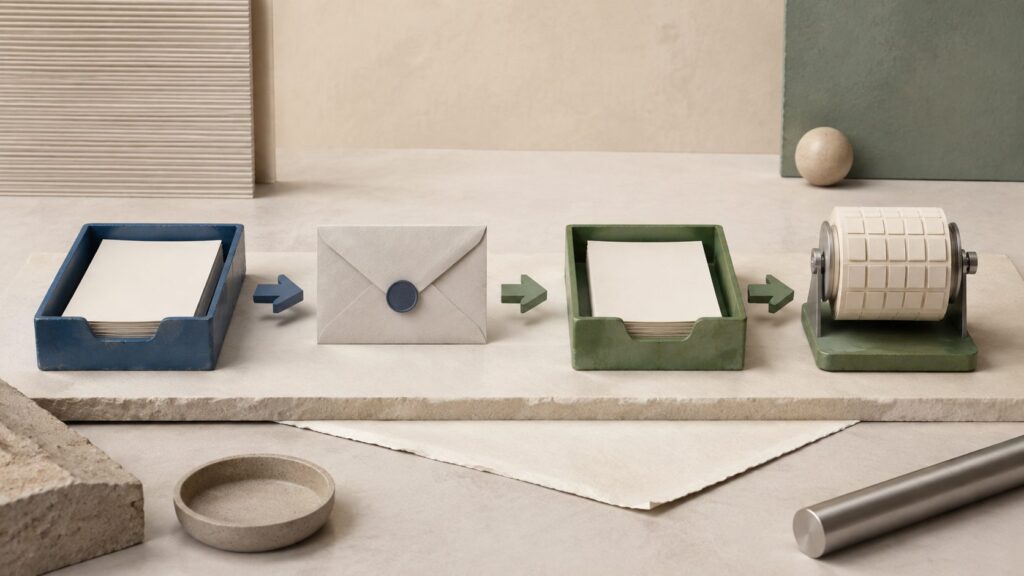
- 今年の買付履歴と希望年を確認する
- 旧金融機関で変更手続きを申し込む
- 勘定廃止通知書など必要書類を受け取る
- 新金融機関へ口座開設書類と通知書を提出する
- 開設完了後に商品と積立設定を確認する
- 旧口座と新口座を家計の一覧へ記録する
新しいNISA口座の開設完了を確認する前に、同じ年の買付け計画を決め打ちしないでください。手続き日数は一律ではありません。あなたも余裕を持って、各金融機関の今年度締切を確認しましょう。
書類の名前が似ていると、どれを送ったか分からなくなりますよね。私なら申込日、旧金融機関の受付日、通知書の受取日、新金融機関の提出日、開設完了日を一行ずつ残します。積立停止と新規設定も別の欄にすれば、買付けが重なったり空いたりする不安を減らせます。
旧口座を含め、年1回だけ全体を一枚にします
変更後に困るのは、口座が二つになって投資信託の本数や資産配分が見えにくくなることです。新しい金融機関だけを見ると、旧口座の株式や債券を忘れてしまいますよね。
一覧には、金融機関、口座区分、商品、取得額、評価額、資産クラス、積立の有無を書きます。毎日更新する必要はありません。誕生月や年末など年一回、同じ日付で転記します。
私も投資商品が増えるほど安心するのではなく、何をどれだけ持っているか分からない不安が増えると感じます。金融機関を変えても、投資方針まで毎年変えないよう、合計の一枚を残したいです。
売却した場合の非課税保有限度額の再利用は、売却した商品の簿価分が翌年以降に戻る仕組みです。その年にすぐ復活するわけではありません。旧口座を整理したい時ほど、売却前にNISA売却後の非課税枠の記事も確認してください。
あなたも変更申込の前に、旧口座の残高を一行だけ家計メモへ写してみませんか。二か所になっても全体を見られる場所が一つあれば、管理の不安はかなり小さくできます。
まとめ―今年買ったかを確認し、変更理由を一つに絞ります
NISAの金融機関は一年単位で変更できますが、今年すでに買付けているか、旧口座の商品は移せないこと、変更後は二か所を管理する可能性があることを先に確かめます。
私も便利そうなサービスを見ると、今すぐ変えた方が得に感じます。ただ、もっと早く投資を知りたかったという思いがある一方、今は増やすことより、長く続けられる仕組みを優先したいです。
NISAを始める全体像は50代からの新NISAの記事、商品が増えた時は投資信託の保有本数を考える記事も参考になります。今の迷いに近い記事だけを使ってください。
まず取引履歴を開き、今年のNISA買付けがあるかを見る。その次に、変更したい理由を一行にします。あなたが変えたい理由を、新しい金融機関は本当に解決してくれそうでしょうか。そこまで書けたら、手続きを始める準備は十分ですよ。
変更しない結論になっても、比較した時間は無駄ではありません。今の口座で使う機能と買わない商品がはっきりすれば、投資の迷いを一つ減らせますよね。