親の家や土地を相続すると、「この土地はいくらとして相続税へ入れるの?」と迷いますよね。近所の売り出し価格、固定資産税の通知書、路線価図を見ても、数字がそれぞれ違うので戸惑う方も多いと思います。
私も数字がいくつも出てくると、手元にある固定資産税の金額をそのまま使いたくなります。不安になるほど情報を集める癖があるので、地価公示や売却査定まで開いて、かえって入口が分からなくなりそうです。
そこで今回は、2026年8月11日に国税庁の令和8年分財産評価基準と土地評価の案内を確認し、路線価方式と倍率方式、土地の形による調整、利用状況、集めたい資料をまとめました。いきなり正確な税額を出すのではなく、まず「自分で進められる土地か」を見分けるところから一緒に見ていきましょう。
土地評価は、路線価の数字を見つけて面積を掛ければ終わり、とは限りません。評価方式、土地の形、接する道路、使い方、権利関係を順番に見ていきます。
相続税の土地評価は売値や固定資産税評価額と同じではない
相続税では、相続した財産を相続開始時の価額で評価します。ただ、宅地を毎回売りに出して価格を確かめるわけにはいきません。そのため国税庁は、路線価や評価倍率を使う評価方法を用意しています。
ここで混ざりやすいのが、実際に売れそうな価格、固定資産税評価額、相続税評価額です。呼び方が似ていますが、目的も計算の入口も違います。家屋は原則として固定資産税評価額に1.0を掛けますが、土地まで同じ扱いとは限りません。
「通知書に金額が書いてあるなら、それでよさそう」と感じますよね。私も役所から届いた数字なら間違いないと思いたくなります。でも、間違っているのではなく、使う目的が違うんです。まず数字の名前を横に書いておくと、頭の中がかなり静かになります。
| よく見る価格 | 主な用途 | 相続税での扱い |
|---|---|---|
| 売却価格・査定価格 | 市場で売買するときの目安 | そのまま機械的に使うとは限らない |
| 固定資産税評価額 | 固定資産税などの基礎 | 倍率方式の土地や家屋評価で使う |
| 路線価 | 相続税・贈与税の土地評価 | 路線価方式の1㎡当たりの基準 |
固定資産税の通知書にある土地の金額を、そのまま相続税評価額として転記しないでください。
死亡年の路線価図を開き、路線価方式か倍率方式か分ける
土地評価の最初の分かれ道は、路線価方式か倍率方式かです。国税庁の財産評価基準書で土地の所在地をたどり、道路に路線価が付いていれば路線価方式、路線価が定められていない地域なら原則として倍率方式で判定します。
相続で使うのは、被相続人が亡くなった日の属する年分の路線価図・評価倍率表です。令和8年中に亡くなった場合は、令和8年分を使います。その年分がまだ公表されていなければ、公表後に評価を進める扱いです。
路線価図を開くと、地図に数字とアルファベットが並んでいて、最初は少し身構えますよね。私も一度に全部読もうとすると、別の解説ページを次々に開いてしまいます。まずは「所在地」「年分」「方式」の3項目だけ分かれば大丈夫です。
- 死亡日とその年分を記録する
- 国税庁の財産評価基準書で都道府県・市区町村を選ぶ
- 所在地周辺の路線価図を開く
- 路線価がなければ評価倍率表を確認する
- 使った図の番号と閲覧日を土地メモへ残す
土地資料を集める段階で止まっている方は、相続税の必要書類を3つに分ける記事も参考にしてください。土地だけを別管理せず、相続人・財産・特例の資料と同じ一覧に入れると、家族で共有しやすくなります。
路線価方式は路線価・補正率・面積の3つで土台を作る
路線価は、道路に面する標準的な宅地の1㎡当たりの価額で、路線価図には千円単位で表示されます。たとえば「250」とあれば、1㎡当たり25万円という読み方です。
一つの道路に面した標準的な形の宅地なら、考え方の土台は「路線価×奥行価格補正率×地積」です。路線価25万円、奥行価格補正率1.00、面積160㎡という単純な説明例なら、25万円×1.00×160㎡=4,000万円になります。
掛け算ができると、「これで評価額が出た」と少し安心しますよね。私も数字が一つに決まると、そのまま申告書へ入れたくなります。ただ、この例は一方向の道路に面した整った土地を単純化したものです。土地の形や利用状況を見る前の仮置きにしてください。
| 項目 | 説明例 | 確認する資料 |
|---|---|---|
| 路線価 | 25万円/㎡ | 死亡年の路線価図 |
| 奥行価格補正率 | 1.00 | 地区区分と奥行距離、調整率表 |
| 地積 | 160㎡ | 登記事項証明書、測量図など |
| 単純計算 | 4,000万円 | 評価明細書へ計算根拠を残す |
倍率方式では、固定資産税評価額に国税庁の評価倍率表にある倍率を掛けます。こちらも通知書の数字だけで終わらず、土地の地目、利用状況、評価倍率表の該当欄が合っているかを見てください。
固定資産税の課税明細には「価格」と「課税標準額」など複数の数字が載ることがあります。同じ書類の中に似た金額が並ぶと迷いますよね。倍率を掛ける元の欄が分からないときは、自治体や税理士へ書類を見せて確かめた方が安心です。
奥行・間口・形・接する道路で評価は上にも下にも動く
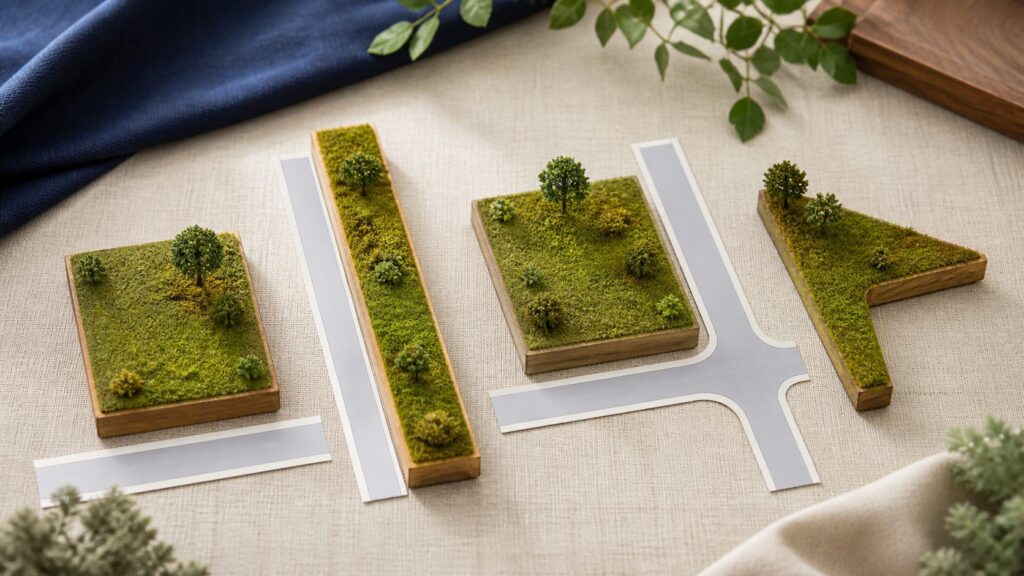
路線価は標準的な宅地を前提にした数字です。実際の土地が細長い、間口が狭い、形がいびつ、道路から奥まっているなど、利用しにくい特徴があれば、奥行価格補正、不整形地補正、間口狭小補正などを検討します。
一方、角地や正面と裏面の両方が道路に接している土地は、側方路線影響加算や二方路線影響加算が関係する場合があります。補正という言葉から「必ず評価が下がる」と考えたくなりますが、別の道路の価値を加える計算もあります。
同じ面積なら同じ金額でよさそうに感じますよね。でも、細長くて建物を建てにくい土地と、二方向から出入りできる角地では、使いやすさが違います。私も現地を見れば分かる違いが、書類の面積だけでは消えてしまうのが気になります。
- 奥行が標準より長い、または短い
- 間口が狭い、奥行とのバランスが悪い
- 三角形や旗竿状など形が整っていない
- 角地、二方路線、三方路線になっている
- セットバックや私道、無道路地の論点がある
- 道路と土地に高低差、がけ、法的な利用制限がある
図面だけでは高低差や通路の狭さが伝わらないこともありますよね。私も現地で気づいた点を忘れそうなので、道路側、境界付近、建物との位置関係を写真に残し、撮影日と向きをメモします。写真だけで評価は決まりませんが、専門家へ状況を伝える助けになります。
補正率を一つ見つけて掛けるだけでは足りません。土地の地区区分、形、道路、利用制限を組み合わせて判断します。
登記の筆より、死亡日時点の使い方と権利関係を見る
宅地は、登記簿の1筆ごとではなく、原則として利用の単位となる1画地ごとに評価します。複数筆を一体で自宅敷地として使っていることもあれば、一つの筆でも一部を別の相手へ貸していることもあります。
さらに、自分で使う土地、他人へ貸している土地、貸家が建つ土地、借地権が付く土地では権利関係が違います。死亡日時点で誰が、何のために、どの範囲を使っていたかを、契約書や現地の状態と照合します。
登記簿がきれいに分かれていれば、そのまま評価できそうですよね。私も公的な書類に境界が書いてあると安心します。でも、暮らしの使い方と登記の区切りが同じとは限りません。家族に「庭の一部を駐車場として貸していなかった?」と聞くことも、けっこう大事です。
| 確認する視点 | 家族へ聞くこと | 資料例 |
|---|---|---|
| 利用単位 | どこからどこまで一体で使っていたか | 公図、測量図、現地写真 |
| 利用者 | 本人、親族、借主の誰が使っていたか | 賃貸借契約書、入金記録 |
| 利用目的 | 自宅、事業、駐車場、賃貸など | 固定資産税資料、契約書 |
| 死亡日時点 | 直前に空室や用途変更がなかったか | 管理会社資料、写真、家族メモ |
固定資産税通知・登記・測量図・写真を一つの土地メモへ集める
土地を評価するときは、数字を先に埋めるより、根拠資料を一つの束にします。固定資産税の課税明細、登記事項証明書、公図、地積測量図、路線価図、評価倍率表、賃貸借契約書、現地写真などです。
資料には、同じ土地でも地番と住居表示が別々に出てくることがあります。土地メモの1行目に「所在地・地番・家屋番号・利用者」を並べ、資料ごとに同じ土地へひも付くかを確かめると、別の土地と混ざりにくくなります。
紙を集めるほど安心できるはずなのに、机の上が資料だらけになると逆に落ち着かないですよね。私も情報を集めすぎて、どれを見たか分からなくなることがあります。資料名の横に「入手済み・依頼中・不明」の印を付けるだけで十分です。
- 土地ごとに管理番号を付ける
- 所在地と地番を並べる
- 死亡日時点の利用者と用途を書く
- 路線価方式か倍率方式かを書く
- 形・道路・権利関係の気になる点を書く
- 使った図面と計算根拠を同じ番号で保管する
全部の相続資料をどう分けるか迷う方は、相続税の必要書類を「人・財産・特例」に分ける記事から始めても大丈夫です。土地メモは「財産」の束へ入れ、原本を持ち出した人と日付も残しておきます。
自力評価を止めたいのは補正・賃貸・共有・マンションが重なるとき
路線価方式や倍率方式の入口を知ることは、自分で申告するかを考える材料になります。ただし、計算できそうに見えることと、評価根拠を最後まで説明できることは別です。
一方向の道路に面した整形地で、自宅として一体利用し、境界や面積が明確なら、自分で資料をそろえて計算過程を確認しやすいでしょう。反対に、複数道路、不整形、貸付、共有、私道、無道路地、マンション、大きな土地などが重なると判断箇所が増えます。
どこから専門家へ聞けばよいか迷いますよね。私も全部を丸投げする前に、「難しいのはどの行か」だけ知りたいです。評価方式は自分で確認し、補正や権利関係だけ税理士へ相談する方法もあります。
| 自分で入口を確認しやすい | 早めに相談したい |
|---|---|
| 所在地・地番・面積が一致している | 境界や実測面積が分からない |
| 一方向の道路に面した整形地 | 角地、二方路線、不整形、無道路地 |
| 自宅として一体利用 | 賃貸、共有、借地権、複数用途 |
| 単純な路線価・倍率方式 | マンション、大規模地、利用制限 |
| 申告期限まで余裕がある | 評価が固まらず期限が近い |
相談するときも、完成した計算書を持っていく必要はありません。「角地の加算が分からない」「貸している範囲が曖昧」のように止まった場所を書けば十分です。私も質問が一文になっている方が、落ち着いて話せます。
評価を低くしたい気持ちから補正を先に探すのではなく、土地の事実を先にそろえてください。
「土地以外も自分で申告できるかな」と迷う方は、相続税を自分で申告するときの5つの判断軸も参考にしてください。自宅の特例が気になる場合は、330㎡・80%だけで決めない特例の記事へ進めます。元の土地評価と、その後の特例判定を分けると迷いにくいですよ。
まとめ:評価方式・形・使い方・特例・相談の5行へ落とそう
相続税の土地評価は、売値や固定資産税評価額をそのまま使うのではなく、死亡年の路線価図・評価倍率表から入口を決めます。そのうえで、土地の形、道路、利用単位、権利関係、特例を順に確かめます。
ここまで読むと、見るものが増えてしまったように感じますよね。私も情報を集めるほど、正解から遠ざかった気になることがあります。でも、分からない項目を残した一枚は、失敗ではなく相談の地図です。
- 評価方式:路線価か倍率か
- 形と道路:補正・加算の候補はあるか
- 使い方:誰が何に使っていたか
- 特例:取得者と暮らしの条件は合うか
- 相談:根拠を説明できない行はどこか
今日できることは、土地の評価額を完成させることではありません。固定資産税の通知書と登記事項証明書を横に置き、「所在地・地番・面積・使い方・死亡年」の5項目を書く。それだけでも、次に開く路線価図と、専門家へ聞く質問がかなり見えやすくなります。家族と同じ紙を見られれば、話も少し始めやすくなります。